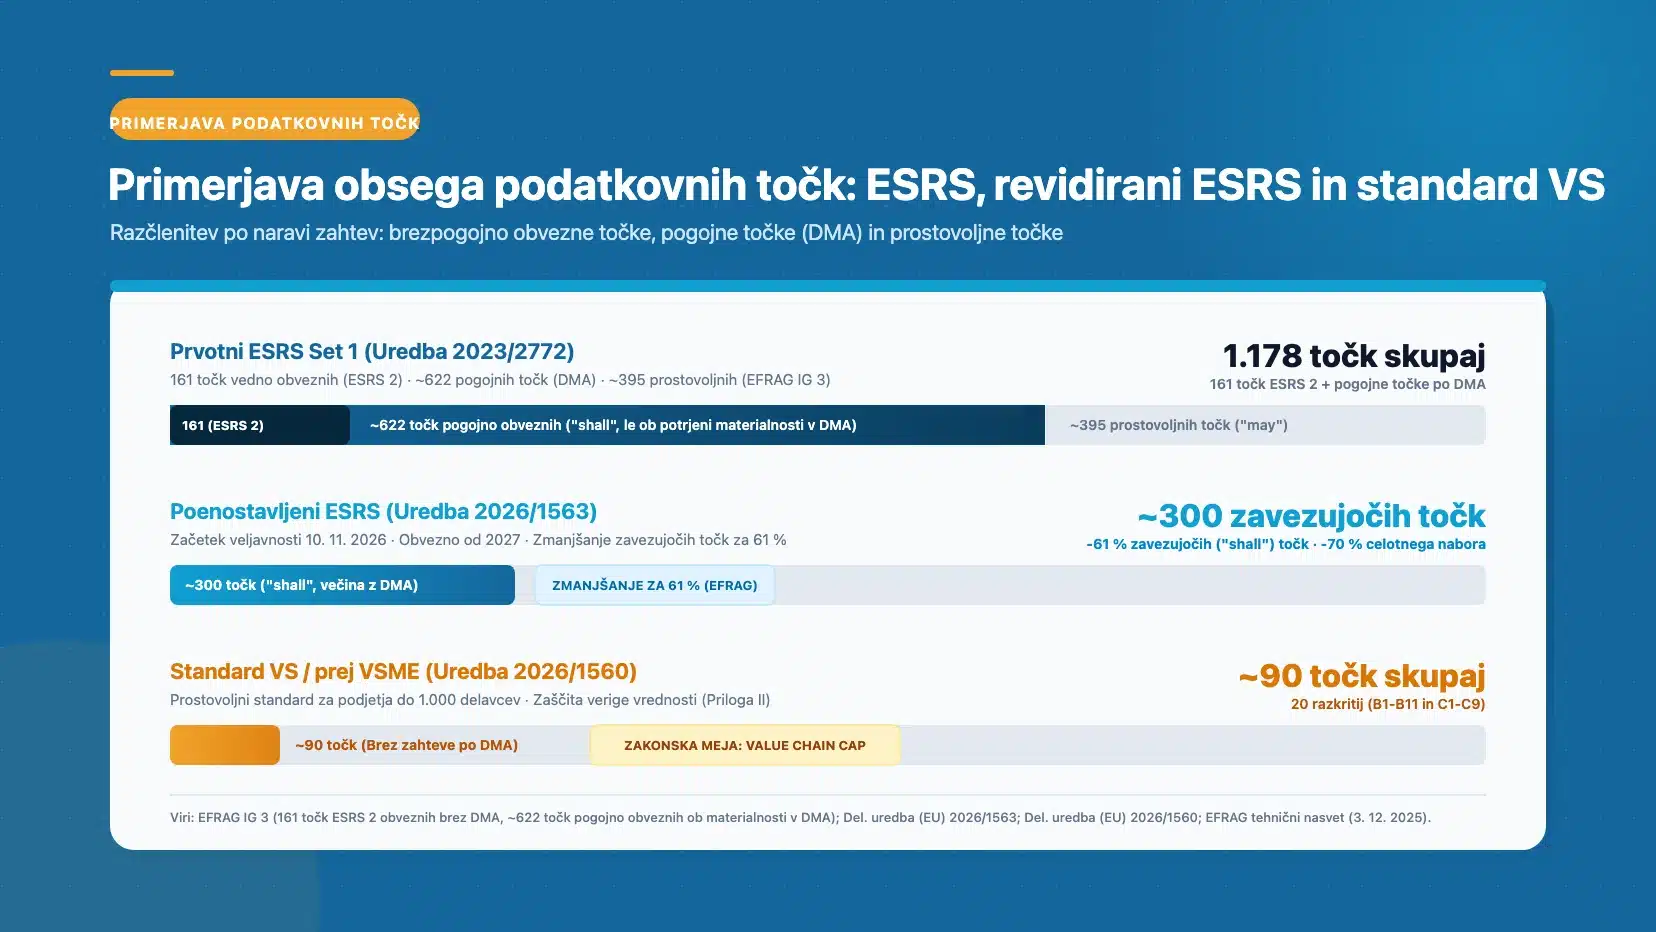
Podatkovne točke ESRS so posamezne kvalitativne in kvantitativne zahteve za razkritje, ki jih določajo evropski standardi za poročanje o trajnostnosti. Medtem ko je prvotni nabor ESRS Set 1 vseboval kar 1.178 podatkovnih točk (od tega 161 vedno obveznih v ESRS 2 ter ~622 pogojno obveznih ob materialnosti v DMA), novi poenostavljeni standardi število zavezujočih točk zmanjšujejo za 61 % (v veljavi ostaja le približno 300 točk) ter celoten nabor za več kot 70 %, kar bistveno razbremenjuje pripravo poročila po standardih ESRS.
Ko je Evropska komisija leta 2023 sprejela prvi sklop standardov ESRS (Delegirana uredba (EU) 2023/2772), se je med podjetji hitro razširila skrb pred skoraj 1.200 podatkovnimi točkami. V praksi je to ustvarilo precejšnjo zmedo med tem, kaj je za podjetje dejansko obvezno in kaj je odvisno od presoje pomembnosti.
V okviru zakonodajnega svežnja za poenostavitev Omnibus I (Direktiva (EU) 2026/470) in tehničnega nasveta EFRAG z dne 3. decembra 2025 je Evropska komisija 3. julija 2026 sprejela Delegirano uredbo (EU) 2026/1563 o poenostavljenih standardih ESRS (objavljena v Uradnem listu EU 21. septembra 2026, veljati začne 10. novembra 2026). Ta prinaša temeljito strukturno prenovo: obseg zavezujočih točk je zmanjšan za 61 % (končno besedilo zavezujoči nabor zmanjšuje na približno 300 točk), skupno število vseh točk za več kot 70 %, zahteve po poročanju pa so prilagojene operativni realnosti podjetij.
V nadaljevanju predstavljamo natančno številčno primerjavo med prvotnim in revidiranim naborom po posameznih stebrih ter razlagamo, kako to neposredno vpliva na vašo izvedbo analize vrzeli pri poročanju o trajnostnosti.
Od prvotnega nabora do poenostavitve: zakaj je prišlo do revizije ESRS?
Razvoj standardov ESRS je v praksi pokazal razkorak med ambicioznimi regulatornimi pričakovanji in dejansko razpoložljivostjo podatkov v gospodarstvu. Revizija standardov ni znižala okoljskih in družbenih ciljev, temveč je odpravila administrativna podvajanja in nejasnosti.
Prvotni sklop ESRS Set 1 in struktura 1.178 podatkovnih točk
V prvem sklopu ESRS (Uredba 2023/2772) je sekretariat EFRAG v svojem nezavezujočem priročniku (EFRAG IG 3) popisal natanko 1.178 podatkovnih točk. Pogosto napačno prepričanje je, da so bila vsa ta razkritja obvezna za vsako podjetje. V resnici so bile točke razdeljene v tri kategorije:
- Brezpogojno obvezne točke (ne glede na DMA): Le 161 podatkovnih točk, ki so izvirale izključno iz standarda ESRS 2 (Splošna razkritja).
- Pogojno obvezne točke (“shall disclose”): Približno 622 podatkovnih točk v tematskih standardih, ki so bile obvezne le pod pogojem, da je podjetje dotično temo v analizi dvojne pomembnosti prepoznalo kot materialno.
- Prostovoljne točke (“may disclose”): Približno 395 podatkovnih točk, ki so predstavljale priporočeno dobro prakso, a niso bile zavezujoče.
Noben okoljski standard (ESRS E1 do E5) v veljavni Uredbi 2023/2772 torej ni bil brezpogojno obvezen za vsa podjetja. Podjetje je o podnebnih spremembah (E1) ali vodnih virih (E3) poročalo le, če so bili ti vplivi zanj materialni (pri E1 je veljala le dodatna zahteva, da je bilo treba morebitno izpustitev podrobno utemeljiti v ESRS 2). Kljub temu je bila metodologija togotna, saj so zahteve MDR nalagale ponavljanje enakih proceduralnih opisov pri vseh materialnih temah.
Sveženj Omnibus I in nova Delegirana uredba (EU) 2026/1563
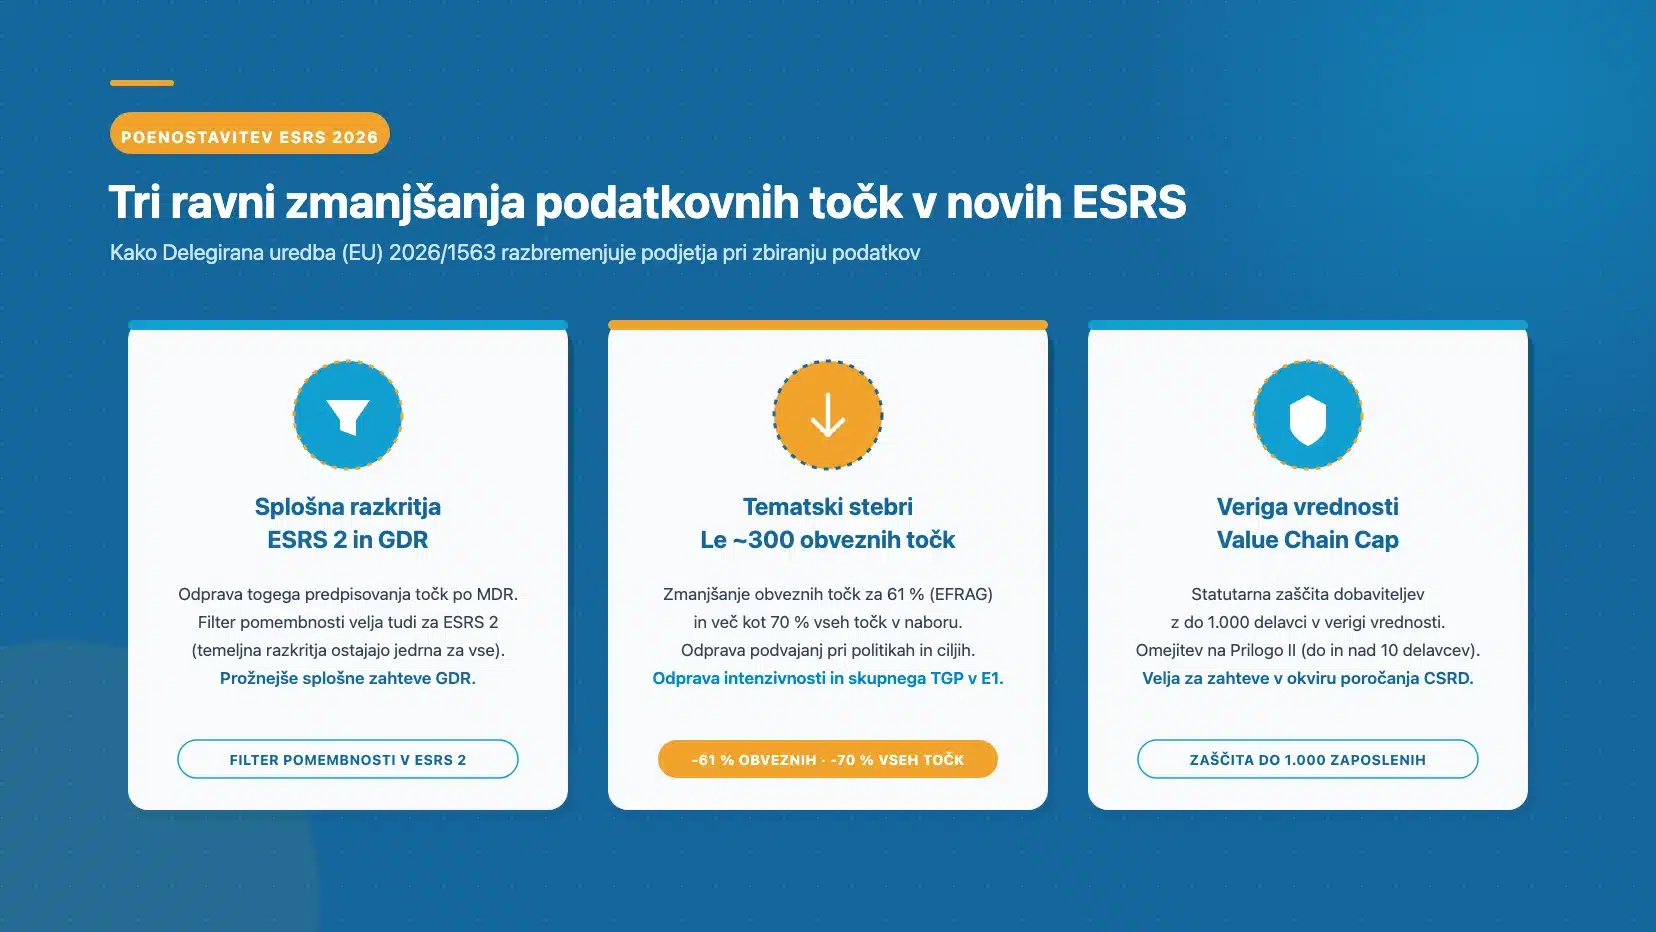
Zakonodajni paket Omnibus I (Direktiva (EU) 2026/470) ter nova Delegirana uredba (EU) 2026/1563 uvajata tri temeljne razbremenitve:
- Prehod z MDR na GDR (General Disclosure Requirements): Namesto togega predpisovanja več deset podtočk pri vsaki politiki standard uvaja prožnejše splošne zahteve za razkritje.
- Uveljavitev filtra pomembnosti za ESRS 2: Medtem ko temeljna razkritja upravljanja in osnov priprave ostajajo jedrna za vsa podjetja, se preostala razkritja strategije, vplivov in splošnih zahtev GDR presojajo skozi analizo dvojne pomembnosti.
- Časovna veljavnost: Poenostavljeni standardi se obvezno uporabljajo za poslovna leta, ki se začnejo 1. januarja 2027 ali pozneje. Za poslovno leto 2026 pa lahko podjetja po 2. členu uredbe izberejo poenostavljene standarde, prvotni nabor z uveljavitvijo olajšav Quick Fix (Delegirana uredba (EU) 2025/1416) ali kombinacijo s ciljnimi olajšavami iz novega ESRS 1.
Številčna primerjava podatkovnih točk po standardih in stebrih
Za natančno razumevanje obsega razbremenitve si poglejmo, kje točno so bile podatkovne točke ESRS zmanjšane in kako se nove zahteve primerjajo s prvotnimi ter z ločenim prostovoljnim standardom za manjša podjetja.
| Steber / Standard | Prvotni ESRS Set 1 (Uredba 2023/2772) | Poenostavljeni ESRS (Uredba 2026/1563) | Standard VS / VSME (Uredba 2026/1560) |
|---|---|---|---|
| Splošna razkritja (ESRS 1 in ESRS 2) | 12 razkritij; 161 točk brezpogojno obveznih brez DMA (ESRS 2) | Filter pomembnosti velja tudi za ESRS 2 (GDR); temeljna razkritja ostajajo splošno relevantna | Skupno 2 razkritji (B1 in B2: osnova za pripravo ter trajnostnostne prakse) |
| Okoljski steber (E1-E5) | 5 standardov; vsi podvrženi DMA; E1 s podrobnimi razčlenitvami emisij, intenzivnosti in skupnega TGP | Zmanjšanje podvojenih metrik; odprava intenzivnosti na prihodke in skupnega TGP v E1 | Razkritja B3 do B7 v Osnovnem modulu ter C3 in C4 v Celovitem modulu |
| Socialni steber (S1-S4) | 4 standardi; vsi podvrženi DMA; obsežno razčlenjevanje delovne sile in pogodb | Poenostavljena razkritja o delovni sili; odprava pretiranih podkategorij v S1 | Razkritja B8 do B10 ter C5 do C7 (osnovni podatki o zaposlenih in varnosti) |
| Upravljavski steber (G1) | Podvržen DMA; podrobna razkritja o poslovni etiki, korupciji in plačilnih praksah | Zgoščeni kazalniki skladnosti in integritete | Razkritje B11 (število obsodb in glob) ter C9 (upravni organi) |
| Skupni obseg zahtev | 1.178 točk (161 vedno obveznih v ESRS 2, ~622 obveznih le ob materialnosti, ~395 prostovoljnih) | Zmanjšanje za 61 % zavezujočih točk po tehničnem nasvetu EFRAG (ostaja le ~300 točk) in -70 % vseh točk | Skupno 20 razkritij (11 v Osnovnem in 9 v Celovitem modulu; skupno okoli 90 točk) |
| Zahteva po analizi dvojne pomembnosti (DMA) | Obvezna za vseh 10 tematskih standardov | Obvezna za tematske standarde in večino ESRS 2 | Ni obvezna (poročanje po načelu primernosti if-applicable) |
Splošna razkritja: prehod z obveznih MDR na GDR v standardu ESRS 2
V prvotnem sklopu je bilo vseh 12 zahtev za razkritje v ESRS 2 avtomatsko obveznih, kar je skupaj z MDR pomenilo 161 brezpogojno zahtevanih točk. V poenostavljenih ESRS 2026 se uveljavlja načelo, da filter pomembnosti velja tudi za standard ESRS 2. Medtem ko temeljna razkritja upravljanja in osnov priprave ostajajo jedrna za vsa podjetja, se preostala razkritja strategije, vplivov in splošnih zahtev GDR presojajo skozi oceno dvojne pomembnosti. Če podjetje ugotovi, da določen vpliv ni materialen, zanj ni dolžno poročati podrobnih administrativnih podatkovnih točk.
Okoljski steber (ESRS E1-E5): razbremenitev pri emisijah in virih
Pri okoljskih standardih ostaja osrednji poudarek na standardu ESRS E1 (podnebne spremembe). Vendar pa poenostavljeni ESRS odpravljajo nekatere toge točke:
- V razkritju emisij toplogrednih plinov (v revidiranih ESRS označeno kot E1-8) se opušča zahteva po samostojni GHG intenzivnosti na neto prihodke od prodaje ter seštevek skupnih emisij TGP (podjetja še naprej ločeno poročajo emisije obsega 1, obsega 2 in obsega 3).
- Pri emisijah obsega 3 v CO₂ekv. z uporabo GWP100 skladno s protokolom GHG ali standardom ISO 14064-1 so dovoljeni zgoščeni ocenjevalni modeli z uporabo sektorskih povprečij, s čimer se zmanjšuje potreba po neposrednem anketiranju manjših dobaviteljev. Več podrobnosti je v članku o izračunu ogljičnega odtisa organizacije.
- Pri standardih E2 (onesnaževanje), E3 (voda), E4 (biotska raznovrstnost) in E5 (krožno gospodarstvo) so bile odpravljene podvojene kvalitativne točke, ki so zahtevale ločene opise za vsak posamezen okoljski podmedij.
Socialni in upravljavski steber (S1-S4 in G1): racionalizacija metrik
Socialni standard ESRS S1 (lastna delovna sila) je v prvotnem naboru obsegal največ posameznih podatkovnih točk med vsemi tematskimi standardi. V revidirani različici so odpravljene zahteve po ekstremnem drobljenju podatkov po državah, spolu in vrstah pogodb za nepomembne kategorije zaposlenih. Standardi S2 (delavci v verigi vrednosti), S3 (skupnosti) in S4 (potrošniki) pa so sedaj jasno strukturirani tako, da se aktivirajo le ob dokazani materialnosti vplivov podjetja.
Kako poenostavitev vpliva na analizo vrzeli in zbiranje podatkov?
Manjše število predpisanih točk ne pomeni, da je zbiranje podatkov postalo samoumevno. Pomeni pa, da je proces postal bistveno bolj ciljno usmerjen.
EFRAG-ov delovni osnutek seznama točk v Excelu (Draft List of Datapoints)
Sekretariat EFRAG je za podporo podjetjem pripravil delovni osnutek pregleda poenostavljenih podatkovnih točk v Excelu (Draft List of Datapoints Effective From 2026, objavljen 28. avgusta 2026). Ta preglednica služi kot praktičen tehnični pripomoček sekretariata pri izvajanju interne analize vrzeli. Pomembno je opozoriti, da je uradno pravno zavezujoče besedilo objavljeno v Prilogi I Delegirane uredbe (EU) 2026/1563.
Vloga analize dvojne pomembnosti kot primarnega filtra
Ena najpogostejših napak v praksi je, da podjetja začnejo zbirati podatke za vseh 1.178 točk ali celo za celoten nov nabor brez predhodne analize pomembnosti. Po novih ESRS 1 (odstavek 24) velja jasno načelo: nematerialnih podatkovnih točk podjetje ne sme razkrivati.
Analiza dvojne pomembnosti zato deluje kot filter, ki odloči, katere točke so sploh predmet popisa. Šele po določitvi materialnih tem se izvede analiza vrzeli, ki ugotovi:
- Katere podatkovne točke podjetje že spremlja v svojih obstoječih sistemih (ERP, kadrovske evidence, energetski sistemi).
- Kje so vrzeli v kakovosti, preverljivosti ali popolnosti podatkov.
- Kdo je interna odgovorna oseba za posamezen podatek ter kakšna je revizijska sledljivost.
Zaščita verige vrednosti (value chain cap) za dobavitelje
Pomemben mejnik zakonodaje Omnibus I in novele ZGD-1O (70.c člen) je zaščita verige vrednosti (value chain cap). Veliki zavezanci po CSRD (podjetja nad 1.000 delavci in nad 450 milijonov EUR čistih prihodkov od prodaje od leta 2027 dalje) od zaščitenih družb v svoji dobavni verigi z do 1.000 zaposlenimi za namene svojega CSRD poročanja ne smejo zahtevati več informacij, kot jih določajo bistvene podatkovne točke iz Priloge II k Delegirani uredbi (EU) 2026/1560.
Priloga II k uredbi pri tem ločuje seznam bistvenih točk za mikro podjetja (do 10 zaposlenih) ter za podjetja z več kot 10 zaposlenimi (do 1.000 zaposlenih). Ta zakonska zaščita velja izključno za zahteve v okviru CSRD poročanja in ne posega v zbiranje podatkov za druge komercialne, bančne ali kakovostne namene. Če prejmete obsežen vprašalnik s stotinami vprašanj polnega ESRS za namene CSRD, imate zakonsko pravico do zavrnitve presežnih zahtev ter predložitve podatkov po uradnem standardu VS (prej VSME).
Praktični pristop k podatkovnim točkam
Strokovna podpora
RISO Consulting in programska rešitev ESG ON podjetjem omogočata, da se izognejo zbiranju nepotrebnih točk ter se osredotočijo izključno na tiste metrike, ki so skladne z njihovo oceno pomembnosti in veljavnimi standardi.
Praktični koraki za podjetja: kako pristopiti k poročanju za 2026 in 2027
Zmanjšanje števila točk odpira idealno priložnost za vzpostavitev obvladljivega in vitkega sistema poročanja o trajnostnosti. Priporočamo štiri zaporedne korake:
- Izvedite ali posodobite analizo dvojne pomembnosti: Ne začnite pri podatkih, temveč pri vplivih, tveganjih in priložnostih (IRO). Jasna določitev materialnih tem vam prihrani do 70 % dela pri zbiranju informacij.
- Naredite ciljno analizo vrzeli: Uporabite revidiran nabor podatkovnih točk po Uredbi 2026/1563 za identifikacijo manjkajočih podatkov v vaših obstoječih poslovnih sistemih.
- Digitalizirajte zbiranje z orodjem ESG ON: Ročno zbiranje v razpršenih preglednicah prinaša visoko tveganje napak. S platformo ESG ON avtomatizirate dodeljevanje nalog, spremljanje rokov in pripravo revizijske sledi po standardih ESRS ali standardu VS.
- Izkoristite razpoložljiva nepovratna sredstva: Za mikro, mala in srednja podjetja je na voljo sofinanciranje prek ESG vavčerja (do 60 % oziroma do 9.999,99 EUR nepovratnih sredstev prek SPS), ki pokrije stroške zunanjega svetovanja pri pripravi prostovoljnega poročila ali uvedbi programske opreme.
Za celovito pripravo vašega podjetja na zahteve novih standardov preberite naš vodnik za pripravo ESG poročila ali pa nas kontaktirajte za strokovno podporo.
Pogosta vprašanja o podatkovnih točkah ESRS (FAQ)
Koliko podatkovnih točk določajo evropski standardi ESRS?
Prvotni nabor standardov ESRS Set 1 (Delegirana uredba (EU) 2023/2772) je vseboval natanko 1.178 podatkovnih točk. Od tega je bilo le 161 točk v ESRS 2 brezpogojno obveznih brez DMA, približno 622 točk pa je bilo obveznih le, če je bila tema prepoznana kot materialna. Z novo Delegirano uredbo (EU) 2026/1563 o poenostavljenih standardih ESRS pa se število zavezujočih točk zmanjšuje za 61 % (po končnem besedilu ostaja le približno 300 točk), celoten nabor vseh točk pa za več kot 70 %, kar bistveno zmanjšuje napor pri zbiranju informacij.
Ali morajo podjetja poročati o vseh podatkovnih točkah novih standardov?
Ne. Podjetja poročajo izključno o podatkovnih točkah, ki se nanašajo na teme, prepoznane kot materialne v analizi dvojne pomembnosti. Po novih ESRS nematerialnih točk ni dovoljeno vključevati v razkritja. Temeljna razkritja upravljanja in osnov priprave po ESRS 2 ostajajo jedrna za vsa podjetja, medtem ko se preostala razkritja presojajo skozi presojo pomembnosti.
Kdaj začnejo veljati poenostavljeni ESRS in kaj to pomeni za leto 2026?
Delegirana uredba (EU) 2026/1563 začne veljati 10. novembra 2026. Za poslovna leta od 1. januarja 2027 dalje je njena uporaba obvezna. Za poslovno leto 2026 pa lahko podjetja prostovoljno izberejo poenostavljeni nabor v celoti ali pa uporabijo prvotni nabor z uveljavitvijo prehodnih olajšav Quick Fix (Uredba 2025/1416). V Sloveniji so po 23. členu novele ZGD-1O družbe prvega vala za poslovno leto 2026 dodatno razbremenjene, če ne presegajo 1.000 delavcev ali 450 milijonov EUR čistih prihodkov.
Kakšna je razlika med podatkovnimi točkami ESRS in standardom VS za MSP?
Standardi ESRS so obvezni za velika podjetja po CSRD in zahtevajo celovito analizo dvojne pomembnosti ter revizijsko potrditev. Standard VS (prej VSME; Delegirana uredba (EU) 2026/1560) pa je prostovoljen standard za podjetja zunaj obsega CSRD. Ne zahteva analize dvojne pomembnosti, obsega skupno 20 razkritij (11 v Osnovnem in 9 v Celovitem modulu) z zgoščenim naborom okoli 90 točk ter predstavlja zakonsko določeno mejo informacij (Priloga II), ki jih smejo partnerji zahtevati v verigi vrednosti za namene CSRD.
Pripravite svoje ESG poročilo brez stresa in nepredvidenih stroškov
Ne glede na to, ali potrebujete sodobno programsko orodje za vašo interno ekipo ali celovito izvedbo na ključ, smo v RISO vaša zanesljiva opora. Pišite nam na info@riso.si.