Evropski standardi za trajnostnostno poročanje (ESRS) so nabor standardov, ki določajo, kako morajo podjetja poročati o vplivih na okolje, družbo in upravljanje (ESG) v okviru direktive CSRD – z namenom doslednega, primerljivega in zanesljivega poročanja o trajnostnosti.
Če direktiva CSRD pove, kdo mora poročati, standardi povedo, kaj točno in v kakšni obliki. Prav tu se večina podjetij prvič sreča s pravo kompleksnostjo: dvanajst standardov, stotine podatkovnih točk in zahteva po revizijski sledljivosti. Razumevanje strukture standardov to kompleksnost spremeni v obvladljiv načrt.
Kaj so evropski standardi za poročanje o trajnostnosti (ESRS)?
Standarde razvija Evropska svetovalna skupina za računovodsko poročanje (EFRAG). Za velika podjetja obsegajo dva medsektorska standarda (ESRS 1 in ESRS 2) ter deset tematskih standardov, razporejenih v okoljski, socialni in upravljavski steber. Za MSP je pripravljen enostavnejši, prostovoljni standard VSME.
Načela, ki jih postavlja ESRS 1 in veljajo prečno, so relevantnost, doslednost, primerljivost, zanesljivost in razumljivost. Ta načela zagotavljajo, da so razkritja uporabna, primerljiva skozi čas in med podjetji ter razumljiva deležnikom.
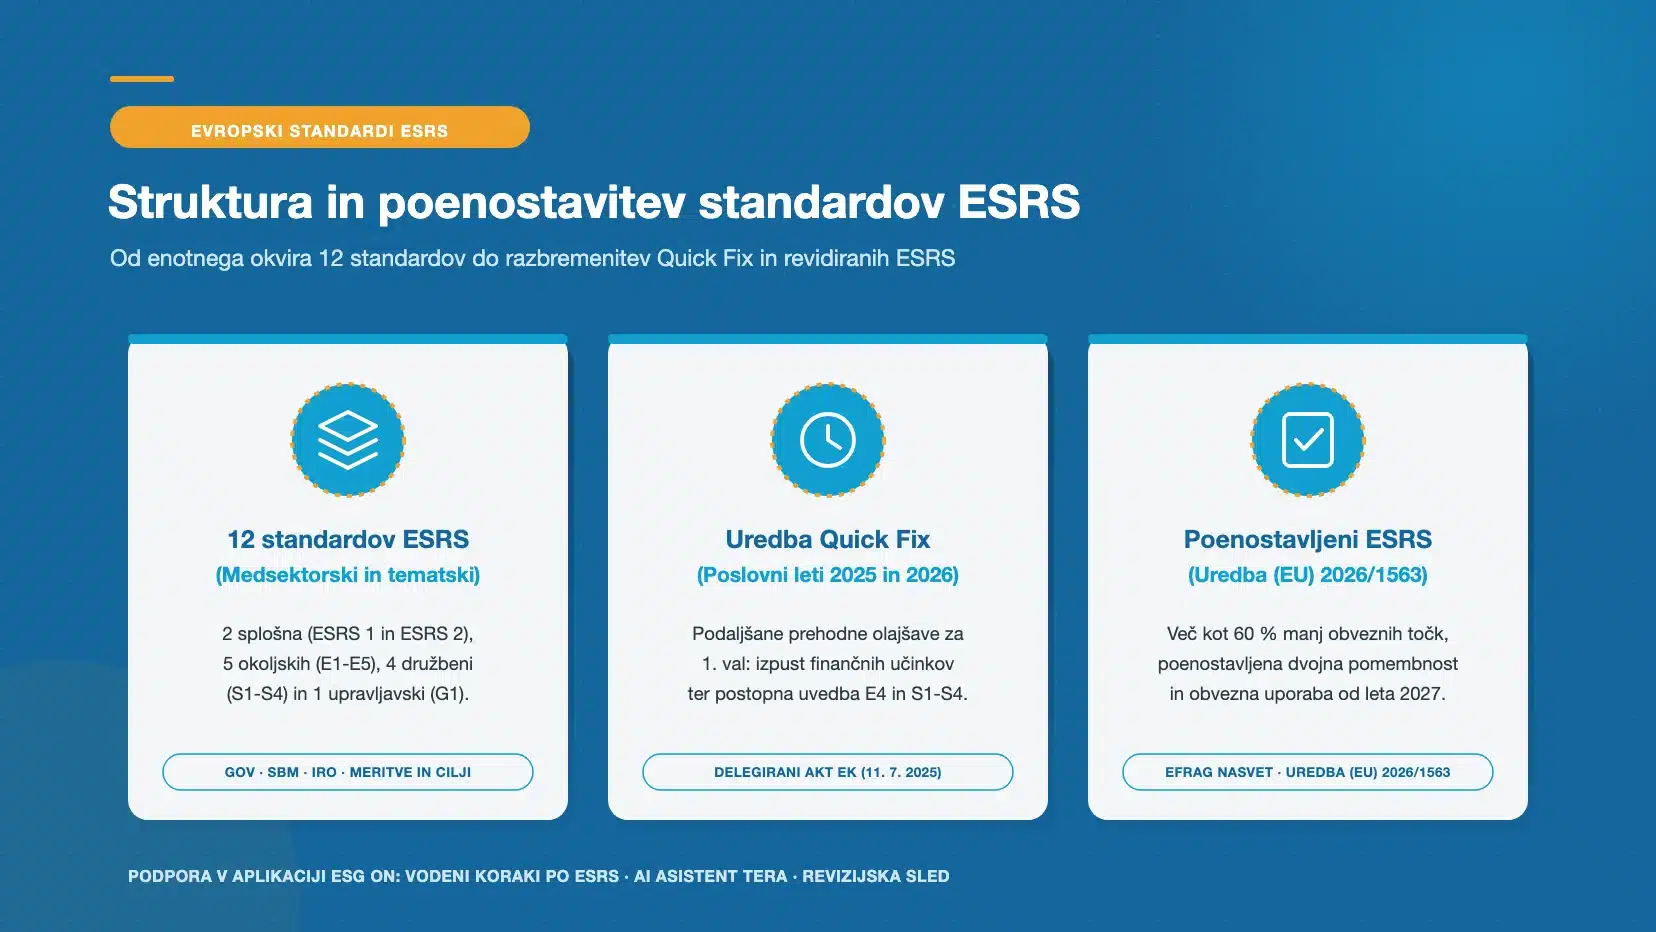
Aktualno (Poenostavljeni ESRS 2026): Prvi sklop standardov (ESRS Set 1, Delegirana uredba (EU) 2023/2772) je bil sprejet leta 2023. V okviru poenostavitve Omnibus I je EFRAG 3. decembra 2025 Evropski komisiji predal tehnični nasvet za poenostavljene standarde ESRS (zmanjšanje obveznih podatkovnih točk za več kot 60 %), Evropska komisija pa je 3. julija 2026 sprejela Delegirano uredbo (EU) 2026/1563 o poenostavljenih standardih ESRS (objava v Uradnem listu EU 21. 9. 2026). Poenostavljeni standardi se obvezno uporabljajo za poslovna leta, ki se začnejo 1. januarja 2027 ali pozneje, podjetja pa jih lahko prostovoljno uporabijo že za poslovno leto 2026.
Ločeno od te poenostavitve že velja delegirana uredba “Quick Fix” (11. julij 2025), ki podjetjem prvega vala – tistim, ki so prvič poročala v letu 2025 za poslovno leto 2024 – za poslovni leti 2025 in 2026 podaljša več prehodnih olajšav. Vsa podjetja prvega vala lahko izpustijo pričakovane finančne učinke; podjetja z do 750 zaposlenimi lahko izpustijo emisije obsega 3 (in skupne emisije TGP) ter razkritja po ESRS E4, S1, S2, S3 in S4; podjetja z več kot 750 zaposlenimi pa lahko v celoti izpustijo E4, S2, S3 in S4 ter del razkritij po S1. Če je tema kljub izpustu materialna, je treba o njej podati povzeto razkritje (ESRS 2, odstavek 17). Olajšave ne veljajo za drugi in tretji val, ki po zamiku za leti 2025 in 2026 nista zavezana k poročanju.
Pomembna novost (ZGD-1O, v veljavi od 24. 7. 2026): za poslovno leto, ki se začne v letu 2026 (oddaja 2027), poročanja o trajnostnosti niso zavezane niti družbe prvega vala, katerih čisti prihodki od prodaje ne presegajo 450.000.000 EUR ali katerih povprečno število zaposlenih ne presega 1.000 (zadošča že izpolnjenost enega od pogojev). Za te družbe zgornje olajšave po uredbi “Quick Fix” za poslovno leto 2026 niso relevantne, ker poročilo po ESRS za to leto sploh ni obvezno. Gre za prehodno, enoletno ureditev – za poslovno leto, ki se začne v letu 2027, se že uporabljajo spremenjeni, višji pragovi 70.c člena ZGD-1. Podrobnosti o časovnici in pragovih so v članku o direktivi CSRD.
Viri: Evropska komisija, delegirani akt ESRS “Quick Fix” z dne 11. 7. 2025; EFRAG, tehnični nasvet za poenostavljene ESRS (3. 12. 2025); Delegirana uredba Komisije (EU) 2026/1563 z dne 3. 7. 2026.
Zakaj je enoten okvir pomemben?
Pred standardizacijo je vsako podjetje poročalo po svoje, kar je onemogočalo primerjavo in odpiralo prostor za “greenwashing”. Enoten okvir to odpravlja: banka, investitor ali kupec lahko trajnostnostno uspešnost dveh podjetij dejansko primerja.
Za poslovodstvo to pomeni, da ESG razkritja postajajo del poslovne dokumentacije, ki jo pregledujejo financerji in kupci. Kakovostna, standardno usklajena razkritja niso le skladnost – so konkurenčna prednost v dobavni verigi in pri dostopu do financiranja.
Struktura standardov ESRS

| Steber | Standardi | Področje razkritij |
|---|---|---|
| Splošno (Medsektorska) | ESRS 1, ESRS 2 | Splošne zahteve in splošna razkritja (upravljanje GOV, strategija SBM, IRO, meritve in cilji MT) |
| Okolje (E) | ESRS E1 – E5 | Podnebne spremembe (E1), onesnaževanje (E2), vodni in morski viri (E3), biotska raznovrstnost in ekosistemi (E4), raba virov in krožno gospodarstvo (E5) |
| Družba (S) | ESRS S1 – S4 | Lastna delovna sila (S1), delavci v vrednostni verigi (S2), prizadete skupnosti (S3), potrošniki in končni uporabniki (S4) |
| Upravljanje (G) | ESRS G1 | Poslovno ravnanje (korporativna kultura, preprečevanje korupcije, zaščita prijaviteljev, plačilne prakse) |
ESRS 2 organizira splošna razkritja v štiri področja: upravljanje (GOV), strategija (SBM), upravljanje vplivov, tveganj in priložnosti (IRO) ter meritve in cilji (MT). Ta logika se ponovi pri vseh desetih tematskih standardih:
- Okoljski standardi (ESRS E1-E5): ESRS E1 zajema blažitev podnebnih sprememb, porabo energije in emisije TGP obsega 1, 2 in 3 v CO₂ekv. (GWP100); ESRS E2 onesnaževanje zraka, vode in tal; ESRS E3 vodne in morske vire; ESRS E4 biotsko raznovrstnost in ekosisteme; ESRS E5 pa rabo virov in prehod v krožno gospodarstvo.
- Družbeni standardi (ESRS S1-S4): ESRS S1 pokriva delovne pogoje, varnost in zdravje pri delu ter raznolikost lastne delovne sile; ESRS S2 delavce v vrednostni verigi; ESRS S3 lokalne in prizadete skupnosti; ESRS S4 pa pravice in varnost potrošnikov ter končnih uporabnikov.
- Upravljavski standard (ESRS G1): Pokriva poslovno etiko, preprečevanje korupcije in podkupovanja, zaščito prijaviteljev nepravilnosti ter odnose in plačilne prakse do dobaviteljev.
Kako poteka poročanje po standardih?
Ni treba pokriti vsega – pri tematskih standardih poročate le o tistem, kar je za vaše podjetje materialno. Pot je zato naslednja:
- Analiza dvojne pomembnosti najprej določi, kateri tematski standardi in podatkovne točke so materialni. Več v članku o analizi dvojne pomembnosti.
- Analiza vrzeli pokaže, kateri podatki za materialne podatkovne točke že obstajajo in kateri manjkajo. Več v članku o analizi vrzeli.
- Zajem podatkov zapolni vrzeli – pri okoljskem stebru pogosto z izračunom ogljičnega odtisa organizacije za ESRS E1.
- Razkritje se zbere v ESG trajnostnostnem poročilu, strukturiranem po standardih.
Ključni izziv v praksi je zbiranje in obdelava velikih količin podatkov iz različnih oddelkov ter zagotavljanje njihove točnosti in revizijske sledljivosti. Prav to je mesto, kjer struktura procesa odloča med kaosom in obvladljivostjo.
Kako ESG ON poenostavi delo s standardi
VODENI KORAKI • TERRA AI
Spletna aplikacija ESG ON vodi skozi materialna področja ESRS po korakih: od digitalne analize dvojne pomembnosti in analize vrzeli do strukturiranega zajema podatkovnih točk z revizijsko sledjo. AI asistentka Terra ob tem iz internih dokumentov predlaga besedila za kvalitativna razkritja, kar bistveno zmanjša ročno delo.
MSP-ji v dobavnih verigah lahko v aplikaciji uporabijo prilagojeni VSME modul in za pripravo poročila pridobijo do 60 % sofinanciranja prek ESG Vavčerja SPS.
Pogosta vprašanja o standardih ESRS (FAQ)
Ali mora podjetje poročati po vseh standardih ESRS?
Ne. Splošna razkritja po ESRS 2 so obvezna za vse zavezance, pri tematskih standardih (E1-E5, S1-S4, G1) pa se poroča le o materialnih temah, kar določi analiza dvojne pomembnosti. Nematerialna področja se lahko izpustijo, vendar mora podjetje izpustitev ustrezno utemeljiti.
Kakšna je razlika med medsektorskimi in tematskimi standardi?
Medsektorska standarda (ESRS 1 in 2) veljata za vsa zavezana podjetja ne glede na panogo in določata splošne zahteve ter splošna razkritja. Tematski standardi (E1-E5, S1-S4, G1) pokrivajo konkretna okoljska, družbena in upravljavska področja ter se uporabijo glede na materialnost.
Veljajo standardi tudi za MSP?
Velika zavezana podjetja poročajo po standardih ESRS. Za mikro, mala in srednja podjetja ter podjetja do 1.000 zaposlenih v dobavnih verigah pa je na voljo prostovoljno poročanje po standardu VSME, ki služi kot uradna informacijska meja za zahteve bank in kupcev.
Kdo razvija standarde ESRS?
Tehnične osnutke standardov pripravlja EFRAG kot strokovni svetovalec Evropske komisije, Evropska komisija pa jih sprejme v obliki delegiranih uredb v okviru direktive CSRD.
Pripravite svoje ESG poročilo brez stresa in nepredvidenih stroškov
Ne glede na to, ali potrebujete sodobno programsko orodje za vašo interno ekipo ali celovito izvedbo na ključ, smo v RISO vaša zanesljiva opora. Pišite nam na info@riso.si.