ESG poročilo (trajnostnostno poročilo) je strukturiran dokument, s katerim podjetje razkriva svoje vplive, tveganja in priložnosti na področju varstva okolja (Environmental), družbene odgovornosti (Social) ter korporativnega upravljanja (Governance). V Evropski uniji je priprava poročila zakonsko standardizirana z Direktivo o korporativnem poročanju o trajnosti (CSRD) ter Evropskimi standardi za trajnostno poročanje (ESRS), za podjetja zunaj obsega CSRD z do 1.000 delavci pa s prostovoljnim standardom VS (prej VSME; Delegirana uredba (EU) 2026/1560) ob zakonsko določeni zgornji meji informacijskih zahtev v dobavni verigi (value-chain cap).
Poročanje o trajnostnosti ni več le marketinška brošura ali stvar dobre volje. Za velika podjetja, ki presegajo zakonske pragove po ZGD-1, je zakonska obveza, za druga podjetja in zlasti mala ter srednja podjetja (MSP) v dobavnih verigah pa postaja ključen dejavnik pri pogojih bančnega financiranja, ohranjanju poslovnih partnerstev in kandidiranju na javnih razpisih.
Podjetja se pri pripravi pogosto soočijo z razpršenimi podatki, časovnim pritiskom in strahom pred revizijskimi pripombami. V podjetju RISO Consulting ponujamo rešitev za oba pristopa: napredno spletno platformo ESG ON za digitalizacijo in avtomatizacijo procesa ter celovito svetovalno storitev na ključ, s katero vas naša ekipa varno pripelje do revizijsko pripravljenega poročila za pridobitev neodvisnega poročila o omejenem zagotovilu.
Iščete najhitrejšo pot do skladnega ESG poročila?
Preizkusite slovensko modularno platformo ESG ON z vgrajenim AI asistentom Terra, ki po izkušnjah uporabnikov lahko bistveno skrajša čas priprave podatkov, ali pa nam prepustite izvedbo na ključ.
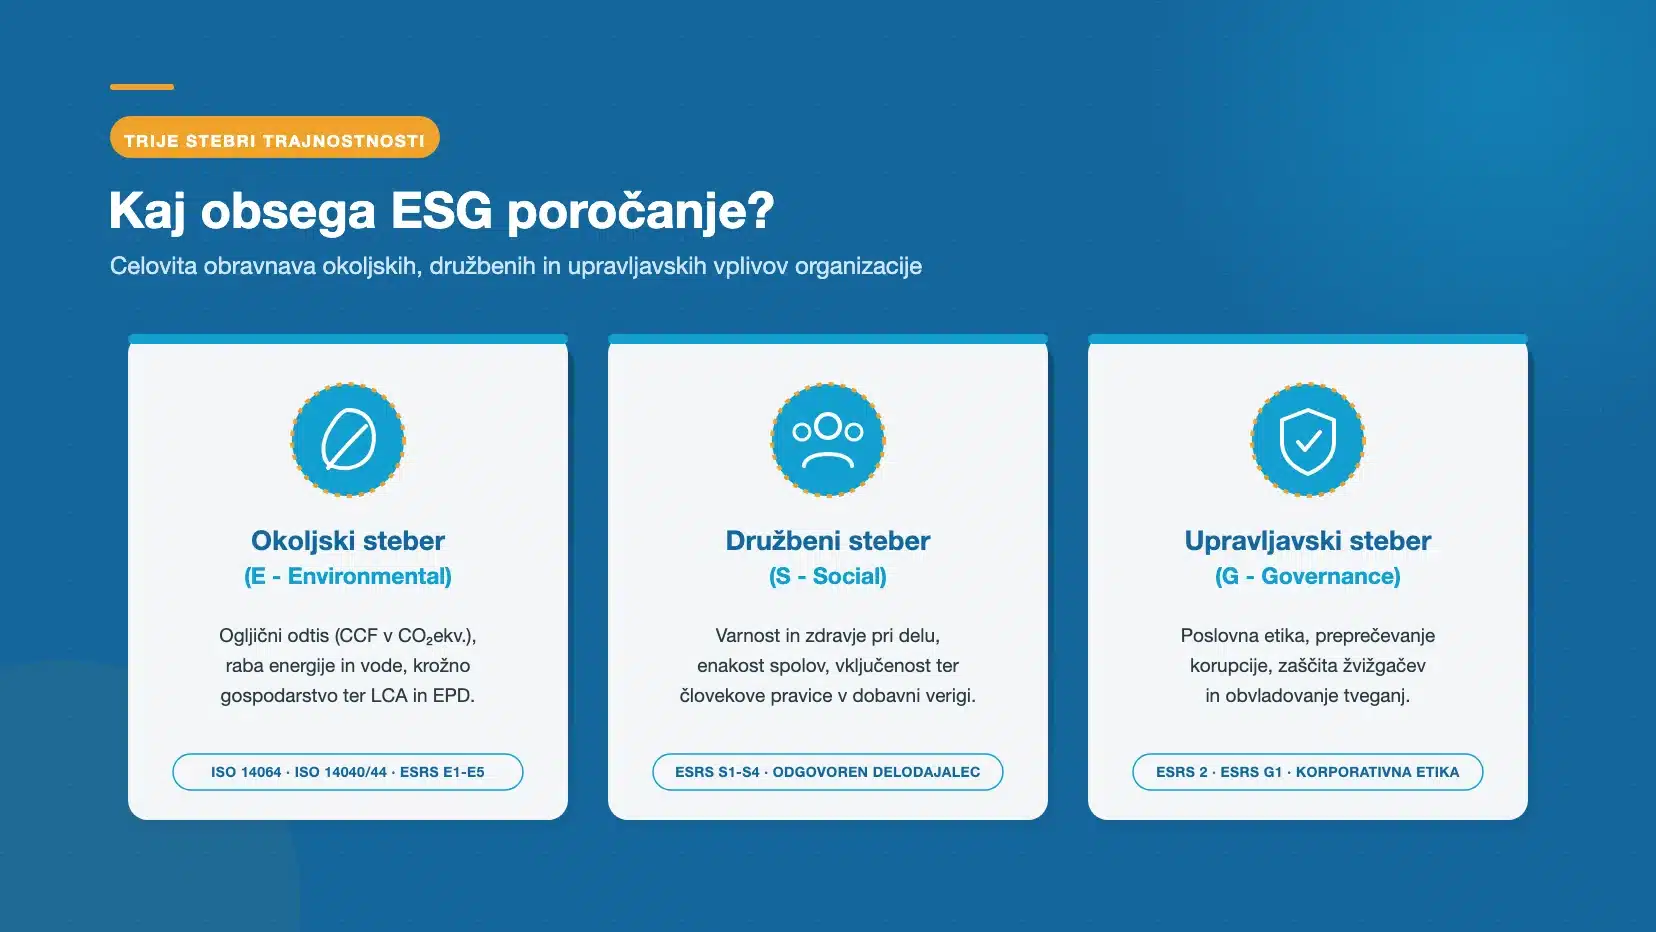
Kaj obsega ESG poročanje: Okoljski, družbeni in upravljavski steber
ESG poročilo celovito obravnava vpliv podjetja na naravno in družbeno okolje ter način vodenja podjetja:
- Okoljski steber (E – Environmental):
Osredotoča se na vplive poslovanja na ekosistem. Ključni elementi vključujejo izračun ogljičnega odtisa organizacije (CCF) v CO₂ekv. (GWP100 po IPCC AR6) za Obseg 1, Obseg 2 in Obseg 3 po protokolu GHG in standardu ISO 14064-1:2018, rabo energije in vode, ravnanje z odpadki, krožno gospodarstvo, preprečevanje onesnaževanja ter varovanje biotske raznovrstnosti. Za industrijska podjetja pogosto vključuje tudi analizo življenjskega cikla izdelkov (LCA po ISO 14040/14044) in pridobitev EPD okoljskih deklaracij. - Družbeni steber (S – Social):
Zajema odnos podjetja do zaposlenih, dobaviteljev, potrošnikov in lokalnih skupnosti. Vključuje varnost in zdravje pri delu, pogoje zaposlovanja, enakost spolov, vključenost, spoštovanje človekovih pravic vzdolž celotne vrednostne verige ter certifikate, kot je Družbeno odgovoren delodajalec. - Upravljavski steber (G – Governance):
Navezuje se na notranje postopke odločanja, poslovno etiko, preprečevanje korupcije in podkupovanja, zaščito prijaviteljev nepravilnosti (žvižgačev), obvladovanje tveganj ter preglednost delovanja upravnih in nadzornih organov.
Zakonska struktura ESG poročila po CSRD in ESRS
Poročilo o trajnostnosti se po ZGD-1 pripravi kot posebni, jasno označen oddelek poslovnega poročila v okviru rednega letnega poročila družbe (t.i. izjava o trajnostnosti), pripravljena v predpisanem formatu in strukturi:
- Poslovno poročilo: Integrirani del letnega poročila družbe z analizo razvoja, položaja poslovanja ter glavnih tveganj.
- Izjava o trajnostnosti: Strukturirana razkritja po standardih ESRS, ki obsegajo ESRS 1 (splošne zahteve), ESRS 2 (splošna razkritja: BP, GOV, SBM, IRO ter GDR) ter 10 tematskih standardov (ESRS E1-E5, S1-S4, G1) glede na rezultate analize dvojne pomembnosti. Po Delegirani uredbi (EU) 2026/1563 (v veljavi od 10. 11. 2026, obvezno od 2027, opcijsko za 2026) so standardi poenostavljeni, število obveznih točk pa zmanjšano za več kot 60 %.
- Razkritja po 8. členu Uredbe o taksonomiji EU (EU 2020/852): Prikaz deleža prihodkov, naložb (CapEx) in operativnih stroškov (OpEx), usklajenih z merili taksonomije EU ter načelom DNSH (Do No Significant Harm), ob upoštevanju poenostavljenih predlog in 10 % praga pomembnosti.
- Elektronski format: Poročilo se pripravi v enotnem elektronskem formatu (XHTML) z digitalnim označevanjem iXBRL za oddajo na AJPES in ESAP.
- Zunanji neodvisni pregled z omejenim zagotovilom: Poročilo mora pregledati pooblaščeni revizor, ki izda mnenje z omejenim zagotovilom (limited assurance); Direktiva (EU) 2026/470 (Omnibus I) je prehod na razumno zagotovilo ukinila, zato omejeno zagotovilo ostaja trajna zakonska raven.
Za podjetja z do 1.000 delavci, ki niso zavezanci CSRD, velja prostovoljni standard VS (prej VSME; Delegirana uredba (EU) 2026/1560), katerega Priloga II ter šesti odstavek 70.c člena ZGD-1 določata zakonsko zgornjo mejo informacijskih zahtev (value chain cap) ter dobavitelje ščitita pred prekomernimi administrativnimi bremeni velikih kupcev.
Izziv v praksi: Zakaj zbiranje podatkov v Excelu vodi v težave?
Večina podjetij pripravo prvega ESG poročila začne z Excel tabelami in razpošiljanjem vprašalnikov med različne oddelke (nabava, finance, kadrovska služba, proizvodnja). V praksi to prinaša:
- Excel kaos in podvajanje dela: Izguba sledljivosti verzij, manjkajoča dokazila o porabi in neusklajeni podatki.
- Časovna stiska: Priprava poročila lahko terja mesece ročnega dela in več sto internih delovnih ur.
- Tveganje pri reviziji: Če podatki nimajo revizijske sledi (npr. neposredno pripetega računa k emisijskemu vnosu), revizor poročila ne more potrditi.
- Ponavljajoči se vprašalniki: Kupci in banke pošiljajo lastne ESG obrazce (EcoVadis, bančni vprašalniki, CDP), ki zahtevajo ponovno ročno prepisovanje že zbranih podatkov.
Za rešitev teh izzivov smo v RISO razvili digitalno orodje in preizkušen svetovalni model.
Rešitev 1: Spletna aplikacija ESG ON za hitro in avtomatizirano poročanje
AI ASISTENTKA TERRA • DO 70 % HITREJE
Za podjetja, ki želijo proces voditi pregledno, digitalno in z minimalnim vložkom ročnega dela, smo v sodelovanju z IT partnerjem Indigo Labs razvili namensko SaaS platformo ESG ON.
Ključne prednosti platforme ESG ON:
- Do 70 % hitrejša priprava: Strukturiran voden postopek odpravi zmedo glede tega, kateri podatki so potrebni.
- AI asistentka Terra: Vgrajena umetna inteligenca analizira vaše interne dokumente (pravilnike, poročila), samodejno izpolnjuje podatkovne točke in pripravi odgovore za zunanje vprašalnike (EcoVadis, banke, kupci).
- Modularnost: Plačate le tiste module, ki jih vaše podjetje dejansko potrebuje (od VSME paketa za MSP do polnega ESRS paketa za velika podjetja).
- Revizijska pripravljenost (Audit-Ready): Vhodna dokazila (računi za elektriko, gorivo) se nalagajo neposredno k postavkam emisij, kar zagotavlja popolno sledljivost.
- Tehnična skladnost: Samodejen izvoz v .docx in digitalni format .xhtml za oddajo na AJPES.
- Varnost podatkov: Gostovanje v varnih evropskih podatkovnih centrih Microsoft Azure (skladno z ISO 27001, SOC 2 in GDPR).
Dostopni moduli v ESG ON:
- M1 – Analiza dvojne pomembnosti (DMA): Z vgrajeno anonimno digitalno anketo za deležnike (metodologija v postopku verifikacije pri inštitutu IRDO).
- M2 – Ogljični odtis organizacije (CCF): Obseg 1, 2 in 3 skladno z GHG Protocol in ISO 14064 (izračunska logika tehnično verificirana pri SGS).
- M3 – Ogljični odtis izdelka (PCF): Izračun po standardu ISO 14067 (na načelih LCA po ISO 14040/14044) za potrebe dobavnih verig.
- M4 – VS (prej VSME) modul: Prilagojen standard za mala in srednja podjetja (osnovna razkritja B1-B11 in celovita C1-C9).
- M5 – DNSH ocena: Preverjanje skladnosti z merili EU Taksonomije za investicijske projekte.
- M6 – Načrt za prehod (CTP): Strategija razogljičenja z merljivimi cilji po ESRS E1.
- M7 – Analiza vrzeli ESRS: Natančen pregled pokritosti predpisanih podatkovnih točk.
- M8 – Analiza podnebnih tveganj: Ocena fizičnih in prehodnih tveganj po priporočilih ECB.
Spoznajte vse funkcije in pakete na uradni strani platforme ESG ON (esgon.si/sl) »
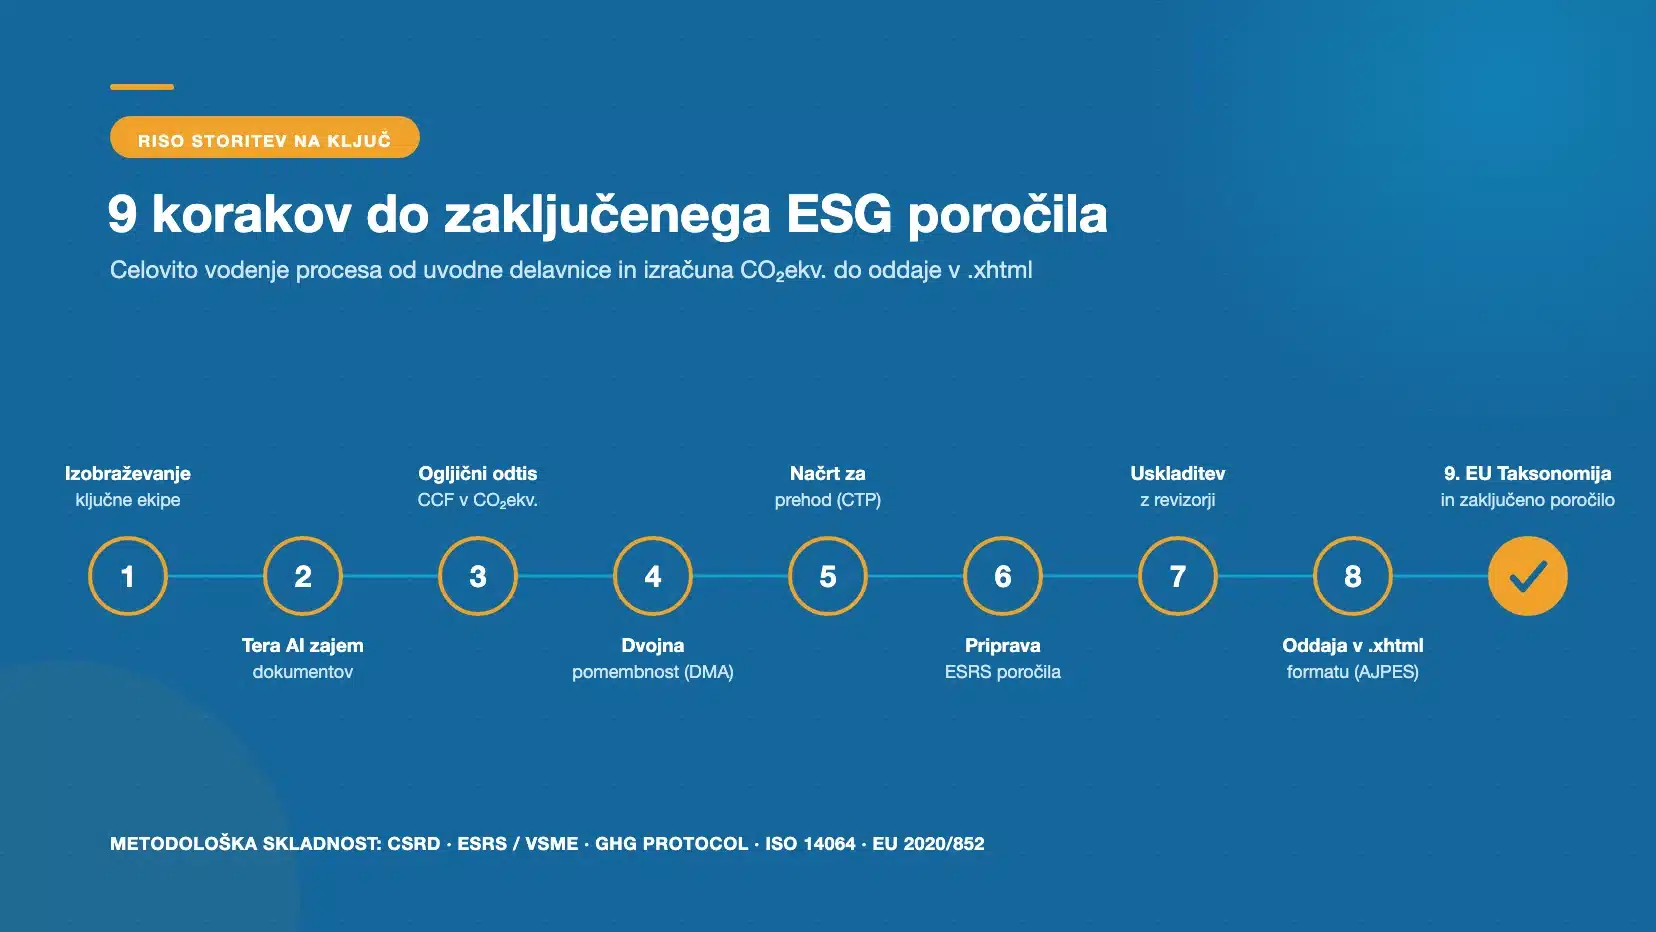
Rešitev 2: RISO storitev na ključ (9 korakov do zaključenega poročila)
Če v podjetju nimate časa ali kadrovskih kapacitet za samostojno vodenje projekta, celoten proces prevzame naša ekipa. RISO storitev na ključ vas brez stresa popelje skozi celoten postopek:
- Izobraževanje ključnega uporabnika: Uvodna delavnica za vodstvo in delovno skupino o zahtevah standardov ESRS/VSME in časovnici projekta.
- Terra AI zbiranje in urejanje dokumentov: Sistematičen zajem internih pravilnikov, energetskih podatkov in dokumentacije s pomočjo AI asistenta Terra.
- Izračun ogljičnega odtisa organizacije (CCF): Natančen izračun emisij TGP v CO₂ekv. (GWP100 po IPCC AR6) za Obseg 1, Obseg 2 in Obseg 3 po standardu ISO 14064-1:2018 in protokolu GHG.
- Izvedba analize dvojne pomembnosti (DMA): Prepoznava pomembnih vplivov, tveganj in priložnosti (IRO) ter digitalno anketiranje deležnikov.
- Načrt za prehod (CTP): Priprava akcijskega načrta razogljičenja s konkretnimi ukrepi za zmanjšanje emisij.
- Priprava trajnostnostnega poročila: Priprava celotnega besedila, oblikovanje ter vključitev vseh zahtevanih ESRS razkritij.
- Uskladitev z revizorji in popravki: Strokovna podpora pri komunikaciji s pooblaščenim revizorjem in vnos morebitnih revizijskih dopolnitev.
- Finalizacija in oddaja v .xhtml: Tehnična pretvorba poročila v predpisan strojno berljiv format .xhtml za oddajo na AJPES.
- EU Taksonomija: Vključitev specifičnih razkritij po 8. členu Uredbe EU 2020/852 (delež prihodkov, CapEx, OpEx).
Primerjava pristopov k pripravi ESG poročila
| Kriterij | Lastna priprava v Excelu | Tradicionalne svetovalne agencije | ESG ON platforma + RISO strokovnjaki |
|---|---|---|---|
| Čas priprave | 4-6 mesecev ročnega dela | 3-5 mesecev | ✓ Bistveno hitreje (vodeni koraki + Terra AI) |
| Preglednost podatkov | Razpršene tabele, verzijski kaos | Zunanja poročila, podatki ostanejo zunaj | ✓ Centralizirana baza v oblaku, dostopna 24/7 |
| Revizijska sledljivost | Zahtevno ročno zbiranje in verzioniranje dokazil | Odvisno od izvajalca | ✓ Digitalna sled (dokazila pripeta k postavkam, kar revizorju olajša pregled) |
| Stroškovna učinkovitost | Skriti stroški internih ur | Visoki fiksni zneski svetovanja | ✓ Optimalno razmerje cena/učinek, modularna izbira |
| Izpolnjevanje novih anket | Vsakič ponovno ročno vnašanje | Plačljive dodatne ure | ✓ Terra AI samodejno rešuje prihodnje vprašalnike |
| Oddaja v .xhtml formatu | Zahteva zunanjega programerja | Pogosto dodatno plačilo | ✓ Vključeno v proces |
* Navedeni časovni razponi predstavljajo tipične praktične ocene na podlagi svetovalnih izkušenj RISO Consulting pri vodenju trajnostnostnih projektov.
Sofinanciranje: Izkoristite ESG Vavčer SPS (do 60 % nepovratnih sredstev)
Za mala in srednja podjetja (MSP) je pri Slovenskem podjetniškem skladu (SPS) na voljo ESG Vavčer (Vavčer za pripravo prostovoljnega poročila o trajnostnosti), ki pomembno zniža strošek investicije:
- Višina sofinanciranja: Do 60 % upravičenih stroškov.
- Znesek nepovratnih sredstev: Od 1.000,00 EUR do 9.999,99 EUR na podjetje.
- Skupna sredstva in rok: 1.236.000,00 EUR (Podnebni sklad RS) za obdobje 2026-2028; odprto do porabe sredstev oziroma najpozneje do 31. marca 2028.
- Namen: Sofinanciranje stroškov zunanjega strokovnega izvajalca za pripravo poročila po standardu VS (prej VSME; Delegirana uredba (EU) 2026/1560) oziroma poenostavljenih ESRS za MSP, stroškov neodvisnega pregleda pooblaščene revizijske družbe z izdajo poročila o poslu z omejenim zagotovilom ter javne objave na spletnem portalu AJPES pred vložitvijo zahtevka za izplačilo.
V podjetju RISO vam pomagamo preveriti pogoje upravičenosti in pripraviti dokumentacijo za uspešno uveljavitev vavčerja. Preverite pogoje in podrobnosti razpisa ESG Vavčer (SPS) »
Pogosta vprašanja o ESG poročanju (FAQ)
Kdaj mora naše podjetje prvič oddati ESG poročilo?
Velika podjetja javnega interesa z več kot 500 zaposlenimi (1. val) so prvič poročala že za poslovno leto 2024, pri čemer za poslovno leto 2026 po prehodni določbi novele ZGD-1O velja enoletna razbremenitev za družbe, katerih prihodki ne presegajo 450 mio EUR ali katerih število delavcev v poslovnem letu ne presega 1.000. Z novelama ZGD-1N (“stop-the-clock”) in ZGD-1O (prenos Direktive (EU) 2026/470 – Omnibus I) se je začetek poročanja za 2. val zamaknil na poslovno leto 2027 (oddaja 2028), zakonska obveznost pa od leta 2027 dalje zajema velika podjetja in skupine, katerih povprečno število delavcev v poslovnem letu presega 1.000 in katerih čisti prihodki od prodaje presegajo 450 mio EUR (70.c in 70.č člen ZGD-1). Za podjetja iz tretjih držav (4. val) se obveznost uveljavi za poslovno leto 2028 (nad 450 mio EUR čistih prihodkov v EU in nad 200 mio EUR pri podružnici po 70.d in 683.b členu ZGD-1). Kotirajoča in nekotirana mala in srednja podjetja (MSP) ter podjetja pod tema pragovoma so iz zakonske obveznosti izvzeta, vendar pogosto poročajo prostovoljno po standardu VS (prej VSME; Delegirana uredba (EU) 2026/1560) na zahtevo poslovnih bank in kupcev v dobavni verigi, pri čemer jih ščiti zakonska kapica verige vrednosti (value-chain cap).
Kako se razlikujeta standarda ESRS in VS (prej VSME)?
Standardi ESRS so obvezni za velika podjetja pod direktivo CSRD (od leta 2027 nad 1.000 delavcev in 450 mio EUR prihodkov) ter obsegajo 12 standardov; z Delegirano uredbo (EU) 2026/1563 so bili poenostavljeni, obvezne podatkovne točke pa zmanjšane za več kot 60 % (obvezno od 2027, opcijsko za 2026). Standard VS (prej VSME; Delegirana uredba (EU) 2026/1560) pa je uradni evropski prostovoljni standard za podjetja do 1.000 delavcev izven obsega CSRD. Vsebuje poenostavljen nabor osnovnih razkritij (Osnovni modul B1-B11) ter naprednejših razkritij (Celoviti modul C1-C9) ter ne zahteva izvedbe analize dvojne pomembnosti.
Ali je ESG poročilo obvezno revidirati?
Da, vsa poročila, pripravljena v okviru direktive CSRD, morajo prestati zunanjo neodvisno revizijo s poslom dajanja zagotovil z omejenim zagotovilom (limited assurance), kar pomeni, da pooblaščeni revizor z negativno formuliranim sklepom potrdi, da ni opazil okoliščin, ki bi kazale na bistveno napačne navedbe. Direktiva (EU) 2026/470 (Omnibus I) je prehod na razumno zagotovilo ukinila, zato omejeno zagotovilo ostaja trajna zakonska raven. Za prostovoljna poročila po standardu VS revizija zakonsko ni predpisana, vendar jo banke in partnerji zelo cenijo (pri uveljavljanju ESG Vavčerja SPS pa je neodvisni pregled pooblaščene revizijske družbe obvezen pogoj za izplačilo).
Kaj je analiza dvojne pomembnosti (DMA) in zakaj je nujna?
Analiza dvojne pomembnosti je temelj celotnega ESG poročila po ESRS. Pregleduje podjetje z dveh smeri: vpliv podjetja na ljudi in okolje (vsebinska pomembnost oziroma impact materiality) ter finančni vpliv trajnostnostnih tem na poslovanje podjetja, tveganja in priložnosti (finančna pomembnost oziroma financial materiality). Le tiste teme, ki so prepoznane kot pomembne, je podjetje dolžno podrobno razkriti po standardih ESRS. V platformi ESG ON ta proces izvedemo prek strukturiranega vprašalnika in digitalne ankete deležnikov.
Kako nam pri pripravi pomaga aplikacija ESG ON?
ESG ON deluje kot vaša centralna digitalna pisarna za trajnostnost. Namesto nepreglednih tabel vas aplikacija vodi korak za korakom skozi predpisane podatkovne točke, samodejno preračunava emisije CO₂ekv., hrani dokazila za revizorje ter omogoča neposreden izvoz strukturiranega poročila (.docx in .xhtml). Z vgrajeno AI asistentko Terra pa vam prihrani dneve dela pri izpolnjevanju anket kupcev in bank.
Pripravite svoje ESG poročilo brez stresa in nepredvidenih stroškov
Ne glede na to, ali potrebujete sodobno programsko orodje za vašo interno ekipo ali celovito izvedbo na ključ, smo v RISO vaša zanesljiva opora. Pišite nam na info@riso.si.