Ogljični odtis izdelka (PCF) je skupna količina emisij toplogrednih plinov, izražena v CO₂ekv. (GWP100), ki nastane v življenjskem ciklu izdelka po standardu ISO 14067. Metodološko temelji na celoviti LCA analizi (ISO 14040 in ISO 14044), vendar namesto vseh 16 okoljskih kategorij meri izključno vpliv na podnebne spremembe.
V vsakodnevni industrijski praksi se dobavitelji in kupci pogosto srečujejo s kratko oznako CF (Carbon Footprint). Ta kratica zajema dva povsem ločena izračuna: na ravni celotnega podjetja gre za izračun ogljičnega odtisa organizacije po protokolu GHG (CCF po ISO 14064-1), na ravni posameznega produkta pa za PCF (Product Carbon Footprint).
Medtem ko je krovni vodnik pojasnil širše temelje in koristi presoje življenjskega cikla, se podjetja v letih 2026 in 2027 najpogosteje ustavijo pri zelo konkretnem vprašanju: ali za zahteve industrijskih kupcev, mehanizem CBAM in prihajajoči digitalni potni list izdelka zadošča ciljni izračun PCF po ISO 14067, ali pa je smiselno izvesti polno večkriterijsko analizo življenjskega cikla oziroma pridobiti uradno deklaracijo EPD? Napačna odločitev na začetku pogosto privede do dvojnih stroškov ali podatkov, ki jih naročnik oziroma revizor ne sprejmeta.
Ogljični odtis izdelka (PCF) kot ciljna izpeljava LCA analize
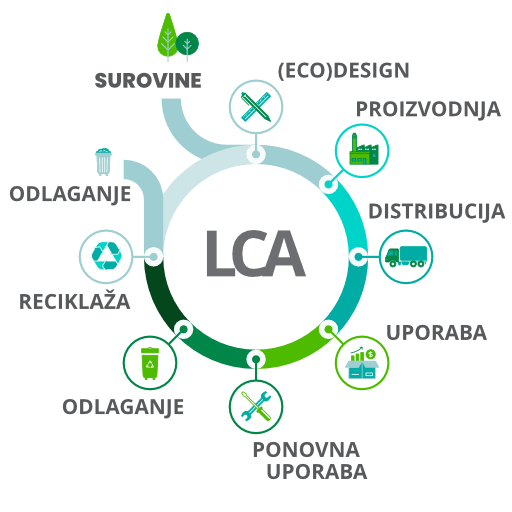
Metodološko gledano PCF in LCA nista dve tekmujoči disciplini. Izračun PCF je pravzaprav usmerjen podnabor polne študije življenjskega cikla, saj uporablja enako logiko zajema materialnih in energijskih tokov od pridobivanja surovin do tovarniških vrat ali konca življenjske dobe, pri čemer izhod omeji na eno samo vplivno kategorijo.
Metodološka povezava in razlike: ISO 14067 proti ISO 14040 ter ISO 14044
Mednarodni standard SIST EN ISO 14067:2018 (Toplogredni plini – Ogljični odtis izdelkov) izrecno gradi na načelih in zahtevah krovnih standardov SIST EN ISO 14040 in SIST EN ISO 14044. Vsi ključni koraki, od opredelitve cilja in funkcijske enote do pravil alokacije ter zbiranja podatkov o življenjskega ciklu (LCI), so v obeh okvirih identični.
Razlika nastopi pri oceni vplivov na okolje (LCIA):
- ISO 14067 (PCF): Kvantificira izključno emisije in odvzeme toplogrednih plinov na enoto izdelka z uporabo 100-letnega potenciala globalnega segrevanja (GWP100), izraženega v kilogramih ali tonah CO₂ekv. (ločeno se poročajo fosilni in biogeni viri ter raba zemljišč).
- ISO 14040 in ISO 14044 (LCA): Z uporabo priporočene evropske metode EF 3.1 (osnova pobude EU Product Environmental Footprint – PEF) poleg podnebnih sprememb vrednotita še 15 drugih kategorij okoljskega vpliva, med drugim rabo mineralnih in fosilnih virov, zakisljevanje, evtrofikacijo voda, porabo vode ter strupenost za ekosisteme.
Podjetje, ki se osredotoči zgolj na CO₂ekv., lahko spregleda t. i. prenos bremen (burden shifting) – na primer zamenjavo materiala, ki sicer nekoliko zniža podnebni odtis, a močno poveča porabo vode ali izrabo kritičnih kovin. Pri celoviti presoji tveganj in razvoju izdelkov zato polna LCA ostaja nenadomestljiva.
Kako se PCF in LCA razlikujeta od CCF ter deklaracije EPD po SIST EN 15804+A2
V dobavnih verigah je nujno ločevati tudi meje med ravnjo izdelka in ravnjo podjetja ter med interno študijo in javno registriranim dokumentom:
- PCF proti CCF: Izračun CCF po standardu ISO 14064-1 meri letne emisije celotne organizacije (Obseg 1, 2 in 3). Obratno pa vstopa PCF kot ključni vhodni podatek za kupčev Obseg 3 (Kategorija 1: kupljeno blago in storitve), kadar dobavitelj posreduje emisije na kilogram ali kos izdelka namesto nenatančnih finančnih ocen.
- PCF in LCA proti EPD: Če podjetje rezultate potrebuje za javne razpise ali gradbeni trg, je najmočnejša oblika okoljska deklaracija izdelka EPD po standardu ISO 14025. V gradbenem sektorju ta temelji na specifičnih pravilih skupin izdelkov (PCR) po standardu SIST EN 15804+A2, rezultati pa so razčlenjeni po standardiziranih modulih življenjskega cikla (proizvodna faza A1-A3, gradnja A4-A5, uporaba B1-B7, konec življenjske dobe C1-C4 ter koristi zunaj meja sistema v modulu D).
Primerjalna matrika metodologij: PCF, LCA, EPD in CCF
Spodnja preglednica povzema operativne razlike, ki določajo izbiro ustreznega orodja glede na zahtevo naročnika ali regulatorja.
| Merilo primerjave | PCF (Ogljični odtis izdelka) | LCA analiza | EPD (Okoljska deklaracija) | CCF (Ogljični odtis organizacije) |
|---|---|---|---|---|
| Glavni standardi | SIST EN ISO 14067, GHG Protocol Product | SIST EN ISO 14040, ISO 14044, EU PEF (EF 3.1) | ISO 14025, SIST EN 15804+A2 (+ veljavni PCR) | ISO 14064-1, GHG Protocol Corporate |
| Raven presoje | Posamezen izdelek ali storitev | Posamezen izdelek ali primerjava sistemov | Posamezen izdelek ali skupina izdelkov | Celotno podjetje (letno poročevalsko obdobje) |
| Ocenjeni vplivi | Samo podnebne spremembe (GWP100 v CO₂ekv.) | Večkriterijska presoja (npr. 16 kategorij EF 3.1) | Vnaprej predpisan nabor kazalnikov iz LCA in raba virov | Emisije TGP v CO₂ekv. (Obseg 1, 2 in 3) |
| Tipične meje sistema | Najpogosteje A1-A3 (cradle-to-gate) ali A1-D | Od cradle-to-gate do celotnega cikla A1-D | Za gradbene izdelke obvezno A1-A3, C1-C4 in D | Operativni ali finančni nadzor organizacije |
| Verifikacija / pregled | Neodvisna verifikacija PCF ali interni pregled | Kritični pregled po ISO/TS 14071 (obvezen za javne primerjave) | Obvezna akreditirana verifikacija in vpis v register (npr. ZAG, Environdec) | Pregled z omejenim zagotovilom (ESRS/revizija) ali ISO 14064-3 |
| Glavni poslovni namen | Odgovor na B2B vprašalnike kupcev, Scope 3, zniževanje TGP | Eko-dizajn, R&D razpisi (DNSH), osnova za EPD | Zelena javna naročila, gradbeni sektor (CPR) | Celovito ESG poročilo, ESRS E1, VS, bančni vprašalniki |
Ključni regulatorni mejniki 2026-2027
Evropska regulativa prenaša merjenje emisij na raven posameznega izdelka:
- 1. 1. 2026: Polno obdobje mehanizma CBAM (poročilo do 30. 9. 2027)
- 8. 1. 2026: Začetek uporabe nove uredbe CPR (DoPC)
- 20. 7. 2026: Vzpostavitev registra digitalnega potnega lista (DPP)
- 10. 11. 2026: Uveljavitev revidiranih ESRS (E1-8 Scope 3)
- 13. 12. 2026: Začetek uporabe novele ZVPot-1A (zelene trditve)
- 18. 2. 2027: Obvezen elektronski potni list za baterije (EV, LMT, industrijske > 2 kWh)
Zakonski in tržni gonilniki 2026-2027: od Scope 3 do digitalnega potnega lista
V letih 2026 in 2027 povpraševanje po podatkih o emisijah izdelkov ne poganja več zgolj dobra volja podjetij, temveč preplet evropskih uredb, ki neposredno posegajo v pogoje dostopa do trga EU ter v razmerja z velikimi kupci.
Podatki dobaviteljev za Scope 3 (ESRS E1-8) in zaščita po standardu VS
Zakonodajni sveženj Omnibus I (Direktiva (EU) 2026/470 z rokom prenosa do 19. marca 2027) in novela ZGD-1O (70.c člen) sta prag za obvezno poročanje po direktivi CSRD od poslovnega leta 2027 dvignila na družbe z več kot 1.000 zaposlenimi in nad 450 mio EUR čistih prihodkov od prodaje (države članice so lahko podjetja prvega vala pod novima pragovoma za poslovni leti 2025 in 2026 izvzele, kar v Sloveniji določa 23. člen ZGD-1O). Hkrati je Evropska komisija z Delegirano uredbo (EU) 2026/1563 (veljavna od 10. novembra 2026 za poslovna leta od 1. januarja 2027 dalje) sprejela revidirane evropske standarde za poročanje o trajnostnosti (ESRS), ki število obveznih podatkovnih točk zmanjšujejo za 61 %. Več o obsegu prenovljenih zahtev pojasnjuje primerjava za poenostavljene podatkovne točke ESRS.
Kljub obsežni poenostavitvi razkritje emisij toplogrednih plinov (v revidiranih ESRS preštevilčeno iz E1-6 v E1-8) ohranja ločeno poročanje Obsega 1, 2 in 3. Ker pri proizvodnih in trgovskih velikanih Obseg 3 pogosto predstavlja največji delež odtisa, ti od dobaviteljev vse pogosteje pričakujejo primarne podatke na enoto nabavljenega materiala namesto splošnih povprečij.
Pri tem je za slovenska mala in srednja podjetja pomembna pravna razlika: po 70.c členu ZGD-1 in Delegirani uredbi (EU) 2026/1560 veliki zavezanci od zaščitenih družb do 1.000 zaposlenih za namene svojega poročanja po CSRD od poslovnega leta 2027 dalje ne smejo zahtevati več informacij, kot jih določa prostovoljni standard VS (prej VSME) (value chain cap). Vendar ta zakonska omejitev izrecno ne posega v komercialne, pogodbene ali razpisne zahteve kupcev (sedmi odstavek 70.c člena ZGD-1): če avtomobilski, strojni ali gradbeni kupec v nabavnem razpisu zahteva podatke o ogljičnem odtisu posameznega izdelka, ostaja kakovosten izračun PCF odločilen za pridobitev posla.
Polno obdobje mehanizma CBAM (od 1. 1. 2026): zakaj komercialni PCF ne zadošča samodejno
Mehanizem za ogljično prilagoditev na mejah (CBAM – Uredba (EU) 2023/956) je 1. januarja 2026 vstopil v svoje dokončno obdobje. Uvozniki blaga iz zajetih sektorjev (železo in jeklo, aluminij, cement, gnojila, vodik in električna energija), ki presegajo prag 50 ton letno, morajo kot pooblaščeni deklaranti CBAM oddati prvo letno deklaracijo za uvoz v letu 2026 najkasneje do 30. septembra 2027, prodaja certifikatov CBAM pa se začne februarja 2027.
Na portalu Evropske komisije za mehanizem CBAM so jasno opredeljena pravila za izračun vgrajenih emisij. V praksi tu nastane pogosta zmota: standardni komercialni izračun PCF po ISO 14067 ni samodejno uporaben kot poročilo CBAM. CBAM zahteva natančno določene meje proizvodnega procesa (vključno z neposrednimi emisijami obrata, posrednimi emisijami iz elektrike pri izbranih skupinah blaga in ustreznimi prekurzorji po izvedbeni metodologiji EU) ter preverjanje s strani akreditiranega verifikatorja CBAM. Če izvozniki ali dobavitelji zunaj EU ne posredujejo verificiranih dejanskih podatkov, morajo evropski uvozniki uporabiti uradne privzete vrednosti EU s stopnjevanimi pribitki, kar neposredno draži uvoz in spodbuja selitev naročil k dobaviteljem z nižjimi, dokazljivimi emisijami.
Uredba o gradbenih proizvodih CPR (EU) 2024/3110 in prehod na izjavo DoPC
Nova Uredba (EU) 2024/3110 (CPR), ki nadomešča nekdanjo uredbo iz leta 2011, se je začela postopno uporabljati 8. januarja 2026 (izbrane dodatne določbe uredbe pa se začnejo uporabljati 8. januarja 2027). Za proizvajalce gradbenih materialov in komponent prinaša prelomno spremembo: dosedanja Izjava o lastnostih (DoP) se preoblikuje v Izjavo o lastnostih in skladnosti (DoPC).
Ta nova izjava v okviru harmoniziranih tehničnih specifikacij postopno vključuje obvezno razkritje vnaprej določenih bistvenih okoljskih značilnosti skozi življenjski cikel izdelka, ki neposredno temeljijo na metodologiji standarda SIST EN 15804 in izračunih LCA. Pri gradbenih proizvodih zato podatki na ravni izdelka prehajajo iz prostovoljnih tržnih prednosti v pogoj za dajanje izdelkov na trg in označevanje CE.
Uredba ESPR (EU) 2024/1781, register DPP in baterijski potni list (18. 2. 2027)
Krovna Uredba (EU) 2024/1781 (ESPR) o okoljsko primerni zasnovi za trajnostnostne izdelke širi zahteve trajnosti, popravljivosti, reciklabilnosti ter ogljičnega in okoljskega odtisa na skoraj vse fizične izdelke na trgu EU. Delovni načrt ESPR za obdobje 2025-2030 med prednostne skupine izdelkov uvršča železo in jeklo, aluminij, tekstil ter oblačila, pnevmatike in pohištvo ter vzmetnice, pri čemer je bila osrednja infrastruktura registra digitalnega potnega lista izdelka (DPP) vzpostavljena do 20. julija 2026 skladno z Izvedbeno uredbo Komisije (EU) 2026/1778.
Še bližji pa je rok iz sektorske Uredbe o baterijah (EU) 2023/1542: po 77. členu in šestem odstavku 13. člena postane z 18. februarjem 2027 za baterije za električna vozila (EV), baterije za lahka prevozna sredstva (LMT) in industrijske baterije z zmogljivostjo nad 2 kWh obvezen elektronski baterijski potni list, dostopen prek kode QR na bateriji. V okviru podatkov Priloge XIII potni list vključuje tudi kazalnike ogljičnega odtisa življenjskega cikla baterije (izražene v kg CO₂ekv. na kWh skupne energije), pri čemer se sama obveznost priprave izjave o ogljičnem odtisu po 7. členu uvaja fazno po posameznih kategorijah baterij ob uveljavitvi ustreznih delegiranih in izvedbenih aktov Evropske komisije.
Direktiva EmpCo (EU) 2024/825 in novela ZVPot-1A: konec nepreverjenih zelenih trditev
Medtem ko je Evropska komisija 4. novembra 2026 v delovnem programu za leto 2027 napovedala umik samostojnega predloga direktive o zelenih trditvah (Green Claims, postopek je formalno še odprt), se pravila tržnega komuniciranja v Evropi niso zrahljala. Od 27. septembra 2026 se v EU uporablja Direktiva (EU) 2024/825 (EmpCo), v Sloveniji pa je Državni zbor 20. oktobra 2026 sprejel novelo ZVPot-1A (objavljeno v Uradnem listu RS, št. 1799/2026 z dne 29. oktobra 2026). Po 51. členu zakon začne veljati 15. dan po objavi (13. novembra 2026), po 50. členu pa se začne uporabljati 30 dni po uveljavitvi, torej 13. decembra 2026.
Zakonodaja izrecno prepoveduje splošne okoljske oznake (kot so »zeleno«, »eko« ali »podnebno prijazno«) brez dokazane priznane okoljske odličnosti ter prepoveduje produktne trditve o »ogljični nevtralnosti«, ki se opirajo na nakup ogljičnih kreditov (izravnav oziroma offsetov). Če želi podjetje pri opisu izdelka izpostaviti konkreten podatek o nižjem ogljičnem odtisu ali izboljšavi nove generacije izdelka, mora ta trditev temeljiti na objektivnih, preverljivih dokazilih iz pravilno izvedenega izračuna PCF ali celovite LCA analize.
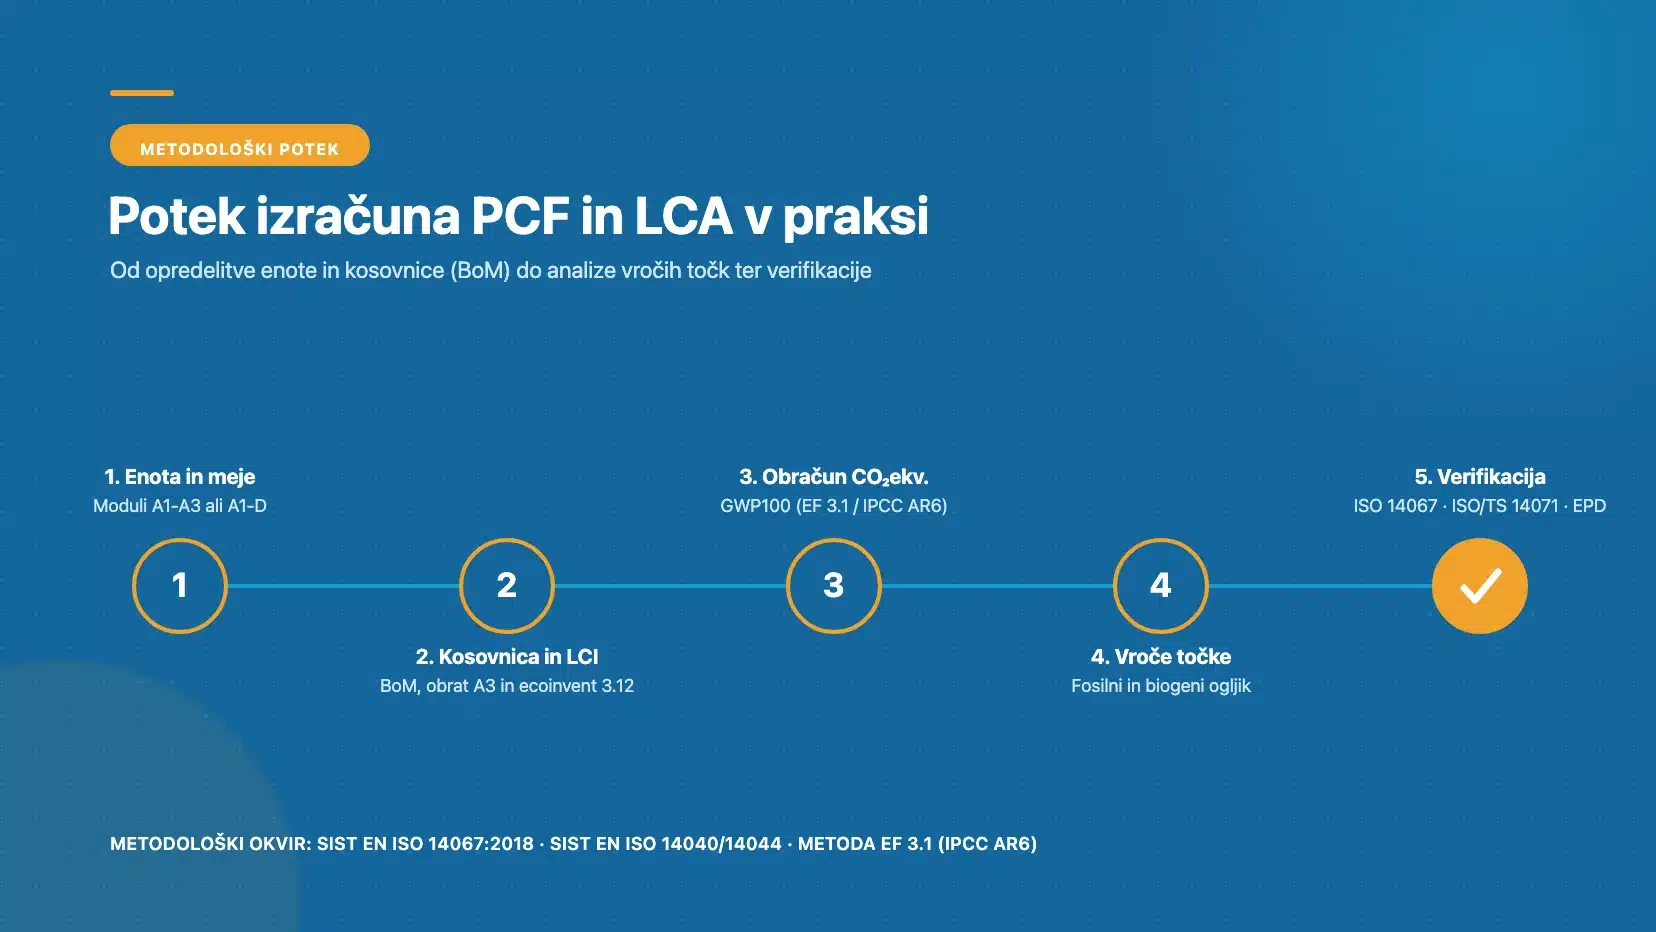
Kako v praksi pripraviti izračun PCF na podlagi metodologije LCA
Zanesljiv izračun se ne začne z nakupom programske licence, temveč s pravilno metodološko zasnovo. Ne glede na to, ali projekt izvajate interno za optimizacijo ali s pomočjo zunanjega strokovnjaka za kupce in razpise, poteka delo v štirih povezanih korakih po zahtevah ISO 14067 ter ISO 14040/14044.
1. Funkcijska ali deklarirana enota in izbira sistemskih mej (A1-A3 proti A1-D)
Prva in najpomembnejša odločitev je opredelitev enote, na katero se nanašajo vse emisije:
- Deklarirana enota (B2B vmesni izdelki): Uporablja se pri materialih in polizdelkih, katerih končna vgradnja še ni dokončno znana (npr. 1 kg ekstrudiranega aluminijastega profila ali 1 kos obdelanega kovinskega ohišja). V tem primeru praviloma zadoščajo meje od zibelke do vrat (cradle-to-gate, moduli A1-A3): pridobivanje surovin, vhodni transport do obrata ter lastna proizvodnja z embalažo.
- Funkcijska enota (celotni življenjski cikel): Uporablja se pri končnih izdelkih, primerjavah in javnih trditvah, kjer enota opisuje dejansko opravljeno storitev izdelka v določenem času (npr. 1 elektromehanski sklop z močjo 5 kW in 10-letno življenjsko dobo ob določenem ciklu obratovanja). Meje morajo zajeti celoten cikel od zibelke do groba (cradle-to-grave, A1-D), vključno z distribucijo (A4), fazo uporabe (B1-B7) ter razgradnjo in reciklažo (C1-C4).
Pri izdelkih, ki med delovanjem porabljajo elektriko ali gorivo, je omejitev zgolj na tovarniška vrata nevarna past. Kot je pokazala industrijska študija primera v našem krovnem vodniku za LCA analizo, lahko faza operativne rabe (B6) predstavlja več kot 80 % celotnega odtisa izdelka – s celostno analizo in ukrepi eko-dizajna pa je podjetje življenjski odtis znižalo za natančno 20 % (z 4.500 na 3.600 kg CO₂ekv. na enoto).
2. Kosovnica (BoM), primarni podatki obrata A3, alokacija po ISO 14044 in ecoinvent 3.12
Jedro zbiranja podatkov (faza LCI) sloni na kakovosti vhodnih evidenc iz podjetja:
- Kosovnica materialov (BoM): Za izbrano enoto je potreben seznam vseh materialov, njihova neto in bruto masa (vključno z izmetom in ostanki pri obdelavi), delež reciklirane vsebine ter geografski izvor dobaviteljev (ker se emisijski faktorji elektroenergetskih omrežij med Slovenijo, EU, Kitajsko ali ZDA močno razlikujejo).
- Primarni podatki proizvodnega obrata (modul A3): Merjena poraba električne energije, zemeljskega plina, tehničnih plinov, stisnjenega zraka, vode, pomožnih kemikalij in ravnanje s proizvodnimi odpadki v opazovanem letu.
- Hierarhija alokacije po ISO 14044 (oddelek 4.3.4.2): Kadar na isti liniji izdelujete več različnih izdelkov ali soproduktov, standard predpisuje strogo tristopenjsko zaporedje: v prvem koraku se alokaciji izognemo z razdelitvijo procesa na podprocese (subdivision) ali z razširitvijo sistema (system expansion); v drugem koraku vhodne in izhodne tokove razdelimo glede na temeljne fizične povezave (masa, površina, čas obdelave na stroju, energija); šele v tretjem koraku, ko fizične soodvisnosti ni mogoče vzpostaviti, uporabimo alokacijo po drugih povezavah, kot je ekonomska vrednost prodaje.
- Sekundarni podatki iz baze ecoinvent 3.12: Za surovine, transport in energente pred tovarniškimi vrati primarne mere povežemo s preverjenimi inventarji, kot je posodobljena baza ecoinvent 3.12 (izdana novembra 2025, s sistemskima modeloma Allocation, cut-off ter EN 15804 za gradbeništvo).
3. Obračun CO₂ekv. (GWP100), biogeni ogljik in analiza vročih točk
Zbrane masne in energijske tokove pretvorimo v podnebni vpliv s karakterizacijskimi faktorji GWP100 po priporočeni evropski metodi EF 3.1, ki za podnebne spremembe temelji na faktorjih šestega ocenjevalnega poročila IPCC AR6. Rezultat se izrazi v enotah CO₂ekv. na funkcijsko ali deklarirano enoto.
Po standardu SIST EN ISO 14067 je nujno ločeno beleženje in poročanje:
- emisij iz fosilnih virov,
- odvzemov in ponovnih izpustov biogenega ogljika (npr. pri lesu, papirni embalaži ali bio-osnovanih polimerih),
- emisij iz neposredne spremembe rabe zemljišč (dLUC), kadar so te pomembne.
Izračun se ne konča pri eni končni številki: najdragocenejši izhod je analiza vročih točk (hotspots), ki pokaže, ali glavnino emisij ustvarja primarna surovina (npr. primarni aluminij), obdelava v obratu ali transport, ter omogoči simulacijo prihrankov pred uvedbo sprememb v proizvodnji.
4. Verifikacija, kritični pregled po ISO/TS 14071 in skladnost dokazil
Stopnja neodvisnega pregleda je odvisna od tega, kdo bo rezultate uporabljal:
- Interna uporaba ali zahteva enega kupca: Običajno zadošča pregledno poročilo po ISO 14067 z jasno dokumentiranimi viri faktorjev in predpostavkami.
- Verifikacija PCF tretje strani: Po ISO 14067 in ISO 14064-3 neodvisni preveritelj preveri popolnost meja, točnost primarnih podatkov obrata in matematično pravilnost izračuna.
- Kritični pregled po ISO 14044 in ISO/TS 14071: Kadar podjetje uporabi LCA za javne primerjalne trditve ali uveljavlja sofinanciranje preko javnega poziva SPS Vavčer V8, se zahteva neodvisna kritična ocena skladnosti s standardoma ISO 14040 in ISO 14044 ter smernicami ILCD (pri primerjalnih trditvah za javnost s strani panela neodvisnih strokovnjakov po tehnični specifikaciji ISO/TS 14071).
- Verifikacija za EPD: Če potrebujete registracijo v uradnih registrih (npr. ZAG EPD ali Environdec), je obvezen akreditiran pregled po standardu ISO 14025 in SIST EN 15804+A2.
Izbira izvedbene poti za podjetje
Trije pristopi glede na poslovni cilj:
- ESG ON (M3 PCF): 2.500 € à la carte (vklj. z 2 urama podpore) za redno interno računanje portfelja izdelkov
- Zunanja LCA + Vavčer V8: 60 % subvencije SPS (6.665,00 € pavšala, vloge do 31. 3. 2028) za polno večkriterijsko študijo po ISO 14040/44 in ILCD
- Deklaracija EPD: Za gradbene proizvode (CPR DoPC) in javna naročila
Odločitvena matrika, digitalni modul ESG ON PCF in sofinanciranje (SPS Vavčer V8)
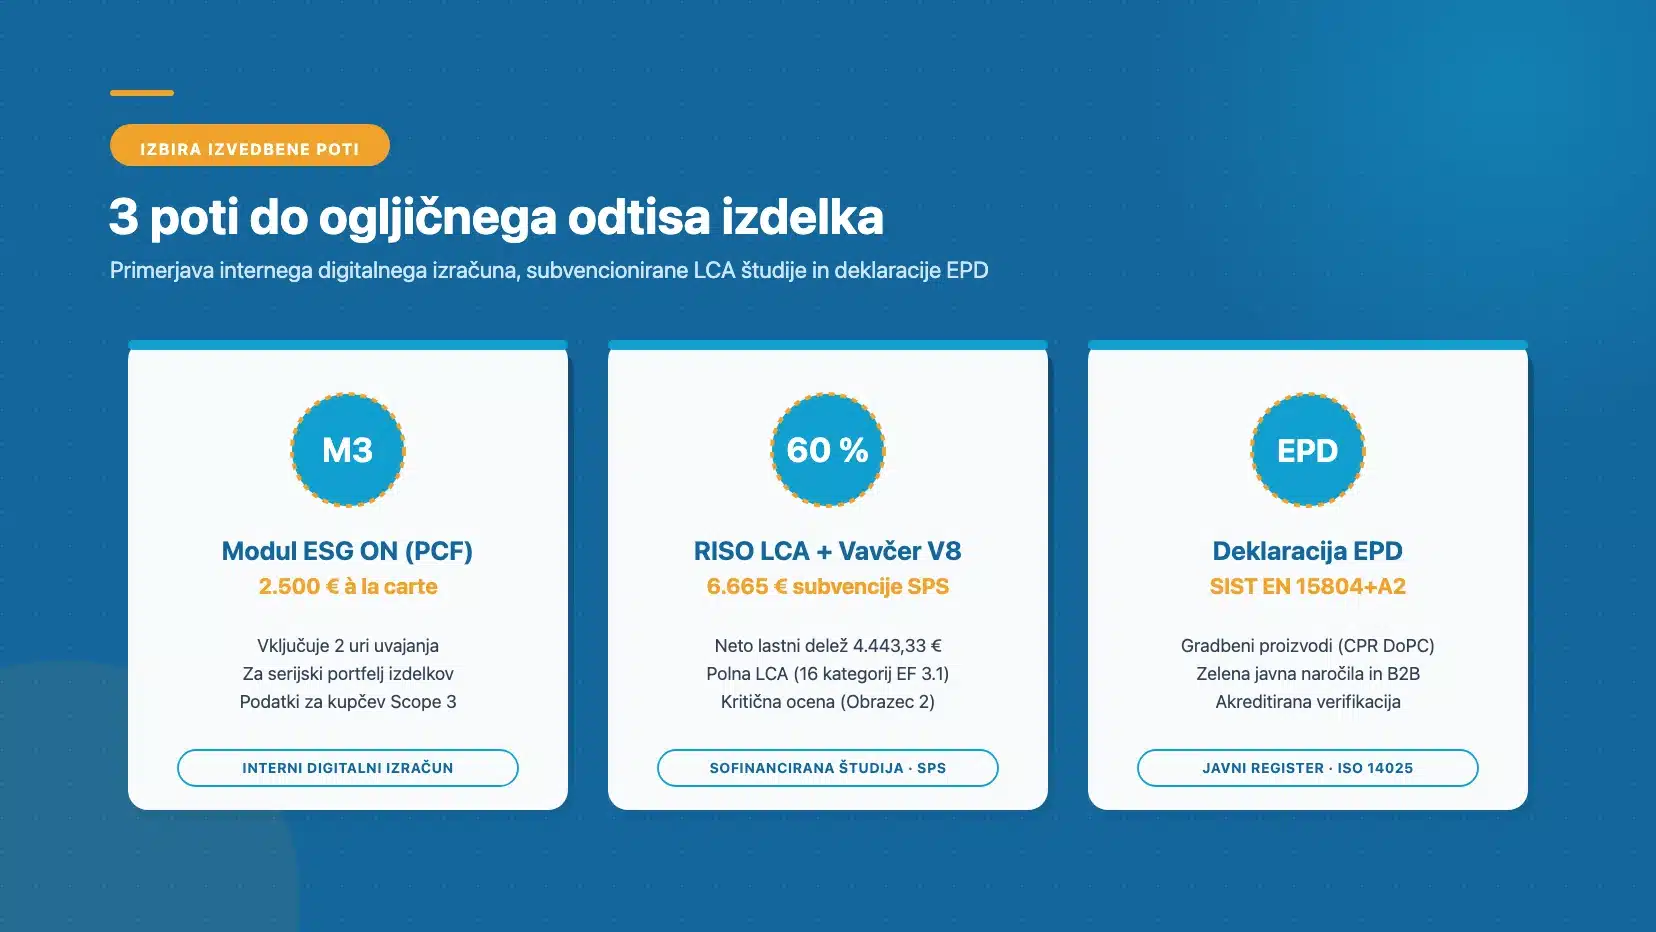
Pred začetkom projekta se vodstva proizvodnih in razvojnih podjetij najpogosteje odločajo med vzpostavitvijo lastnega digitalnega izračunavanja in naročilom zunanje celovite študije. Pravilna izbira je odvisna od namena uporabe rezultatov, števila različic izdelkov v portfelju ter možnosti črpanja nepovratnih sredstev.
Odločitvena matrika: primerjava treh poti za ogljični odtis izdelka
| Kriterij odločanja | Interni izračun v modulu ESG ON (M3 PCF) | Zunanja celovita LCA študija RISO (+ Vavčer V8) | Certificirana deklaracija EPD (SIST EN 15804+A2) |
|---|---|---|---|
| Metodologija in obseg | Izračun PCF po logiki LCA (ISO 14040 / ISO 14044) | Polna večkriterijska LCA po ISO 14040/14044 in ILCD (16 kategorij EF 3.1 + GWP100) | Polna LCA po veljavnem PCR + registriran dokument EPD |
| Podatkovna baza in preverjanje | Strukturiran interni zajem in izračun po kosovnicah izdelkov | Uradna baza ecoinvent 3.12 + pozitivno mnenje zunanjega strokovnjaka (Obrazec 2) | Uradna baza ecoinvent 3.12 + akreditirana verifikacija po ISO 14025 |
| Strošek in sofinanciranje | 2.500 € (à la carte modul, vklj. z 2 urama podpore strokovnjaka); ni predmet V8 | Standardna osnova 11.108,33 € -> s SPS Vavčerjem V8 (60 %) neto 4.443,33 € + DDV | Projektno po PCR in kompleksnosti + strošek akreditirane verifikacije ter vpisa v register |
| Običajen čas izvedbe | Hitra vzpostavitev za serijsko računanje portfelja izdelkov | 6 do 10 tednov do končnega poročila (rok poziva SPS 6 mesecev od pogodbe) | 3 do 6 mesecev (vključno s postopkom verifikacije in registracije) |
| Kdaj izbrati to pot? | Ko kupci redno zahtevajo PCF podatke za veliko število izdelkov in želite interno suverenost | Za razpise ARIS/EKP, utemeljitev izdelave elaborata DNSH, eko-dizajn ter črpanje Vavčerja V8 | Za javna naročila, gradbeni sektor (CPR DoPC) ter mednarodno primerljivost B2B |
Digitalni modul PCF (M3) v platformi ESG ON in celovita podpora RISO
Podjetja z obsežnim naborom izdelkov težko naročajo samostojno zunanjo študijo za vsako posamezno šifro v katalogu. Na slovenski spletni platformi ESG ON (z gostovanjem v podatkovnih centrih Microsoft Azure v EU, ki zagotavljajo infrastrukturna certifikata ISO 27001 in SOC 2 Type 2, ter skladno z GDPR) je zato na voljo namenski modul M3 – Ogljični odtis izdelka (PCF).
Modul M3 je na voljo à la carte po ceni 2.500 €, kar vključuje 2 uri strokovnega uvajanja (ni vključen v standardne pakete ESRS ali VSME), podjetju pa omogoča strukturirano pripravo izračunov na ravni izdelka na podlagi metodoloških pravil ISO 14040 in ISO 14044 za odgovore kupcem v dobavnih verigah. Na ravni celotne platforme ESG ON je metodologija za organizacijski ogljični odtis (CCF) tehnično validirana pri certifikacijski hiši SGS, metodologiji za DMA in CCF pa sta v postopku verifikacije pri inštitutu IRDO.
Kadar podjetje potrebuje celovito večkriterijsko študijo z licenčno bazo ecoinvent 3.12, neodvisno kritično oceno po ISO 14044 in ISO/TS 14071 za uveljavljanje javnega sofinanciranja ali pripravo uradne okoljske deklaracije EPD, pa celotno izvedbo na ključ prevzame svetovalna ekipa RISO Consulting.
Sofinanciranje preko SPS Vavčerja V8: zakaj krije celovito LCA, ne pa nakupa programske opreme
Slovenski podjetniški sklad (SPS) preko javnega poziva Vavčer V8 za celostno vrednotenje okoljskih vplivov (LCA) mikro, malim in srednjim podjetjem z najmanj 3 zaposlenimi ponuja 60 % sofinanciranja v obliki fiksnega pavšala 6.665,00 € (od standardne osnove stroškov 11.108,33 €, pri čemer neto lastni vložek znaša 4.443,33 €; skupni razpisani okvir znaša 499.875,00 € za okvirno 75 vlog). Poziv je odprt do porabe sredstev oziroma najdlje do 31. marca 2028 (obdobje upravičenosti stroškov traja do 30. septembra 2028, rok za zaključek aktivnosti pa je 6 mesecev od podpisa pogodbe). Vloga vključuje obvezen predhodni posvet (Obrazec 1) z vpisanim strokovnjakom iz uradne evidence SPS – kjer je potrjen izvajalec Riso d.o.o. – ter ob zahtevku za izplačilo predložitev končne študije s pozitivnim mnenjem zunanjega strokovnjaka (Obrazec 2), ki z neodvisno kritično oceno potrdi skladnost z ISO 14040, ISO 14044 in smernicami priročnika ILCD.
Ključno opozorilo pri načrtovanju proračuna je, da Vavčer V8 sofinancira zgolj zunanjo izdelavo celovite večkriterijske LCA analize po ISO 14040, ISO 14044 in ILCD (katere eden od rezultatov je tudi GWP100 oziroma PCF izdelka), ne krije pa samostojnega nakupa ali najema programske opreme za PCF niti delne enokriterijske študije ogljičnega odtisa brez preostalih okoljskih kazalnikov. Za celovito podporo – od pregleda kosovnice in izbire najugodnejše poti do prijave na V8 ali predstavitve modula ESG ON – nam pišite preko spletnega obrazca za povpraševanje pri RISO Consulting.
Pogosta vprašanja o ogljičnem odtisu izdelka in LCA analizi (FAQ)
Kakšna je glavna razlika med ogljičnim odtisom izdelka (PCF) in celovito LCA analizo?
Ogljični odtis izdelka (PCF) po standardu SIST EN ISO 14067 vrednoti izključno potencial globalnega segrevanja (GWP100) v enotah CO₂ekv. skozi življenjski cikel izdelka. Celovita LCA analiza po standardih ISO 14040 in ISO 14044 pa uporablja širši večkriterijski pristop, kot je evropska metoda EF 3.1 s 16 kategorijami vplivov, ki poleg podnebnih sprememb meri še rabo vode, izrabo mineralnih in fosilnih virov, zakisljevanje, evtrofikacijo ter strupenost za okolje.
Kdaj za industrijskega kupca zadošča meja od zibelke do vrat (A1-A3) in kdaj potrebujemo celoten cikel?
Pristop od zibelke do vrat (cradle-to-gate, moduli A1-A3) zadošča pri B2B surovinah, komponentah in polizdelkih, kjer kupec vaš izdelek vgradi v svoj nadaljnji proizvodni proces in potrebuje podatek za svoj Obseg 3 (Kategorija 1). Kadar pa gre za končni izdelek, ki med uporabo porablja energijo ali gorivo, ali za primerjalno trditev na trgu po direktivi EmpCo in noveli ZVPot-1A (v uporabi od 13. decembra 2026), je potreben zajem celotnega življenjskega cikla od zibelke do groba (A1-D), saj pogosto prav faza uporabe ustvari največji delež emisij.
Ali lahko z vavčerjem SPS V8 sofinanciramo samo izračun PCF ali nakup programske opreme?
Ne. Javni poziv Vavčer V8 Slovenskega podjetniškega sklada (6.665,00 € pavšalnega sofinanciranja pri 60 % deležu, oddaja vlog do 31. 3. 2028) krije izključno zunanjo izdelavo celovite večkriterijske LCA analize po standardih ISO 14040 in ISO 14044 ter smernicami ILCD pri strokovnjaku iz uradne evidence SPS s pozitivnim mnenjem neodvisnega zunanjega strokovnjaka (Obrazec 2). Samostojen enokriterijski izračun PCF ali nakup oziroma najem programske opreme za interno računanje PCF do sofinanciranja preko vavčerja V8 ni upravičen, je pa podatek GWP100 oziroma PCF del celovite LCA študije.
Zakaj izračun PCF po ISO 14067 ni samodejno enak poročilu za CBAM ali digitalnemu potnemu listu izdelka?
Vsak regulativni mehanizem predpisuje lastne sistemske meje in pravila potrjevanja. Mehanizem CBAM v polnem obdobju od 1. januarja 2026 zahteva izračun vgrajenih emisij proizvodnega procesa po specifični izvedbeni metodologiji EU (vključno s prekurzorji in neposrednimi ter izbranimi posrednimi emisijami) ter akreditirano CBAM verifikacijo. Digitalni potni list baterij po 77. členu Uredbe (EU) 2023/1542 od 18. februarja 2027 (za EV, LMT in industrijske baterije nad 2 kWh) ter prihajajoči akti ESPR in CPR DoPC pa zahtevajo podatke v točno predpisanih enotah in strukturah (npr. kg CO₂ekv. na kWh po 7. členu uredbe o baterijah ali kazalnike po SIST EN 15804+A2), ki presegajo generično poročilo ISO 14067 brez usklajenih pravil skupin izdelkov.
Katere vhodne podatke mora podjetje pripraviti pred začetkom izračuna PCF ali LCA?
Za kakovosten izračun so potrebni podatki iz obstoječih poslovnih in ERP evidenc podjetja, razdeljeni v tri skupine: natančna kosovnica materialov (BoM) z vrsto materialov, neto maso, deležem reciklatov, izmetom in geografskim poreklom dobaviteljev; letna energetska in snovna bilanca proizvodnega obrata (modul A3 – poraba elektrike, zemeljskega plina, vode, tehničnih plinov ter proizvodni odpadki); ter podatki o embalaži, transportnih razdaljah (A2 in A4), predvideni porabi energije v fazi rabe in možnostih recikliranja ob koncu življenjske dobe izdelka.
Pripravite svoje ESG poročilo brez stresa in nepredvidenih stroškov
Ne glede na to, ali potrebujete sodobno programsko orodje za vašo interno ekipo ali celovito izvedbo na ključ, smo v RISO vaša zanesljiva opora. Pišite nam na info@riso.si.