CSRD (Corporate Sustainability Reporting Directive) je direktiva Evropske unije, ki podjetja zavezuje k strukturiranemu poročanju o vplivih na okolje, družbo in upravljanje (ESG) po enotnih standardih, ter trajnostnostno poročanje formalno postavlja ob bok finančnemu.
Za marsikatero podjetje to ni več vprašanje “ali”, ampak “kdaj in kako”. Pritiski prihajajo z več strani hkrati: banke vključujejo ESG vprašalnike v kreditne pogoje, multinacionalke v dobavni verigi zahtevajo trajnostnostne podatke od dobaviteljev, neukrepanje pa tvega tako izgubo poslov kot sankcije. Razumevanje direktive je prvi korak do obvladljivega procesa namesto dragega gašenja požara tik pred rokom.
Kaj je CSRD?
CSRD je regulativni okvir, ki nadomešča in razširja prejšnjo direktivo o nefinančnem poročanju (NFRD). Razlika je v obsegu in globini: postavlja strožje, podrobnejše zahteve glede vsebine razkritij. Podjetja ne poročajo več po lastni presoji, temveč po evropskih standardih za poročanje o trajnostnosti (ESRS), ki jih razvija Evropska svetovalna skupina za računovodsko poročanje (EFRAG).
Cilj je dosledno, primerljivo in zanesljivo poročanje. Poročila o trajnostnosti se pripravljajo kot ločen oddelek poslovnega poročila v enotnem elektronskem formatu (XHTML); digitalno označevanje s taksonomijo (iXBRL) in vključitev v evropsko enotno dostopno točko (ESAP) pa sledita postopni uveljavitvi ustreznih tehničnih izvedbenih standardov in pravil AJPES, kar bo omogočilo celovito primerjavo trajnostnostne uspešnosti (benchmarking) med podjetji na ravni EU.
Zakaj je direktiva pomembna?
Bistvo je v formalizaciji in večji regulativni teži: informacije o trajnostnosti dobijo primerljivo odgovornost kot finančne informacije. Čeprav se za trajnostnostna razkritja sprva zahteva raven omejenega zagotovila (limited assurance z negativno formuliranim sklepom pooblaščenega revizorja), ki je metodološko manj poglobljena od polne revizije računovodskih izkazov z razumnim zagotovilom, to premika ESG iz prostovoljne komunikacije v pravno zavezujočo poslovno obveznost s konkretnimi posledicami.
Za poslovodstvo so tveganja oprijemljiva. Okoljska in družbena uspešnost postaja merilo pri izbiri dobaviteljev, zato neporočanje pomeni tveganje izgube B2B pogodb. Slabša ali manjkajoča ESG razkritja vplivajo na pogoje financiranja pri bankah. Sama direktiva specifičnih glob ne predpisuje – sistem revizij in sankcij določijo države članice ob prenosu v nacionalno zakonodajo; v Sloveniji to ureja Zakon o gospodarskih družbah (ZGD-1).
Koga zavezuje in po kakšni časovnici?
V slovenski pravni red je CSRD prenesena z novelo Zakona o gospodarskih družbah (ZGD-1M, Ur. l. RS 102/2024), ki velja od 18. decembra 2024. Uvajanje je fazno glede na velikost in status podjetja, izvirni časovni načrt pa sta spremenila dva ukrepa Omnibus svežnja, zato je za vsako podjetje ključno preveriti aktualni status.
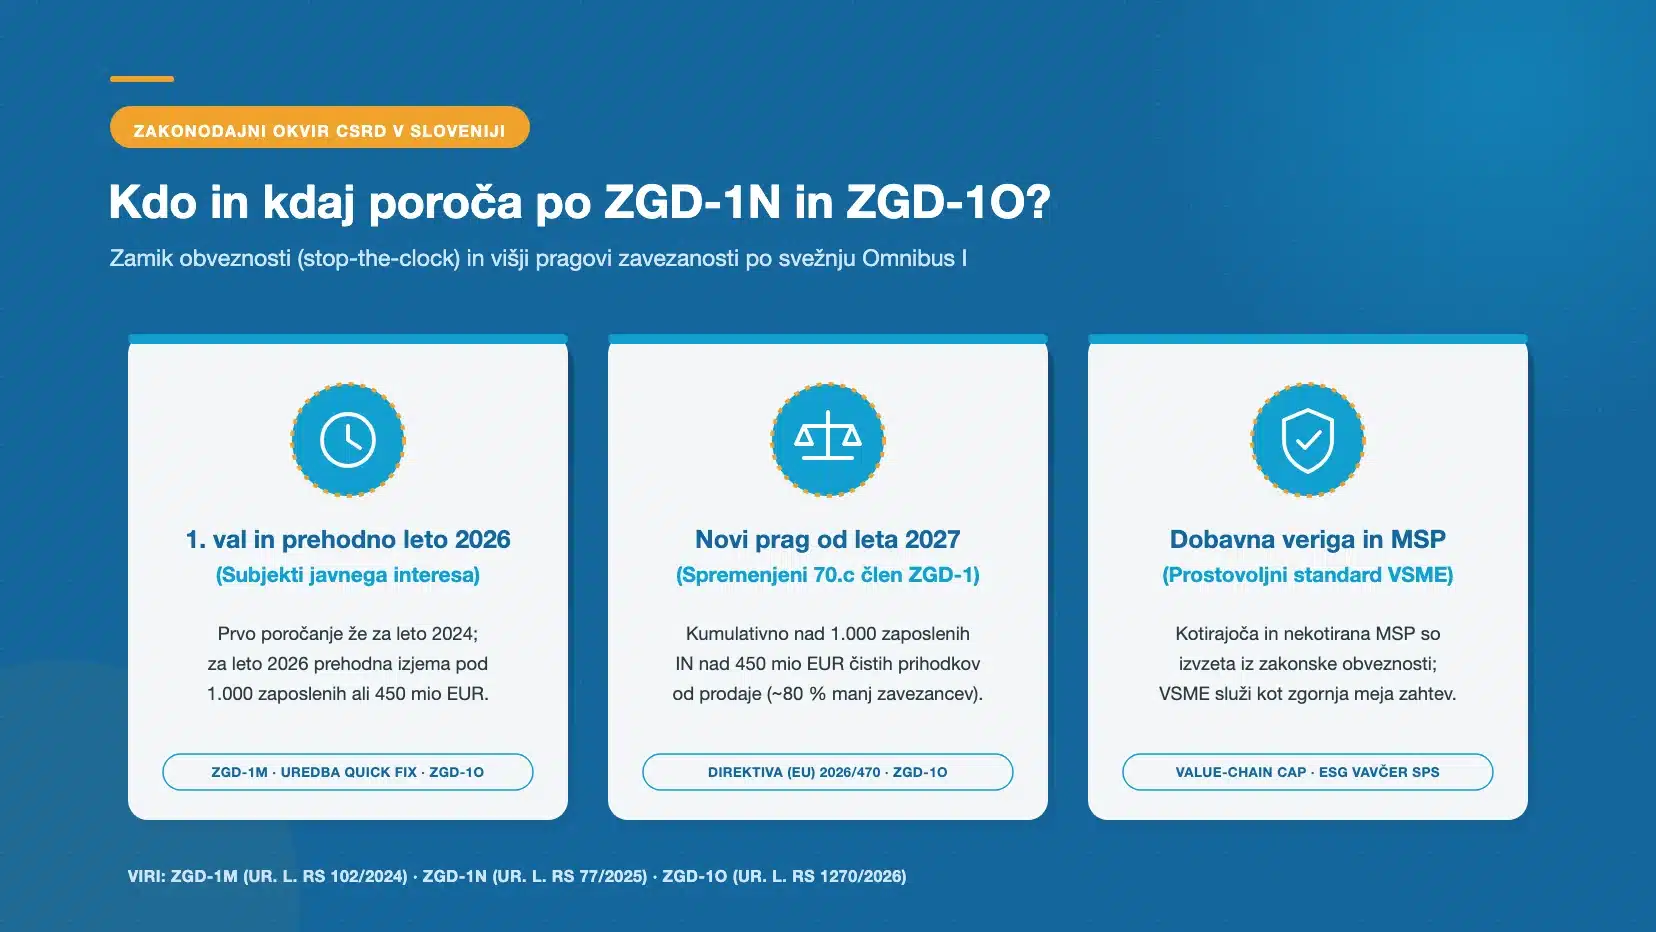
1. Prvi ukrep – zamik (Direktiva (EU) 2025/794, “stop-the-clock”): poročanje za drugi in tretji val zavezancev je zamaknjeno za dve leti, prvi val ostaja nespremenjen. Slovenija je ta zamik prenesla z novelo ZGD-1N (Ur. l. RS 77/2025, sprejeta v DZ 25. septembra 2025), ki v ZGD-1M premakne prvo poslovno leto poročanja za velika podjetja z 2025 na 2027 ter za kotirajoče MSP z 2026 na 2028.
| Val | Kdo (prvotna opredelitev po ZGD-1M) | Prvotni začetek | Po zamiku (ZGD-1N) in zožitvi obsega (ZGD-1O) |
|---|---|---|---|
| 1. val | Subjekti javnega interesa nad 500 zaposlenih (že po NFRD) | Poslovno leto 2024 (oddaja 2025) | Brez zamika; za poslovno leto 2026 velja enoletna prehodna izjema pod pragom 1.000 delavcev ali 450 mio EUR čistih prihodkov |
| 2. val | Druga velika podjetja (vsaj 2 merili: nad 250 zaposlenih, 50 mio EUR prihodkov, 25 mio EUR aktive) | Poslovno leto 2025 (oddaja 2026) | Poslovno leto 2027 (oddaja 2028) – zavezana le podjetja s povprečno več kot 1.000 delavci v poslovnem letu in nad 450 mio EUR čistih prihodkov |
| 3. val | Kotirajoči MSP (razen mikro), majhne nekompleksne kreditne institucije, lastne zavarovalnice | Poslovno leto 2026 (oddaja 2027) | Zamik na 2028 po ZGD-1N; z novelo ZGD-1O (Omnibus I) so kotirajoča MSP izvzeta iz obveznega obsega |
| 4. val | Podjetja iz tretjih držav nad pragom prihodkov v EU | Poslovno leto 2028 (oddaja 2029) | Brez zamika (prilagojeni pragovi po Omnibus I) |
2. Drugi ukrep – ožji obseg (vsebinski Omnibus I, Direktiva (EU) 2026/470): Slovenija je z novelo ZGD-1O (Uradni list RS, objava št. 1270/2026, SOP 2026-01-1930, v veljavi od 24. 7. 2026) v ZGD-1 že prenesla tudi vsebinsko poenostavitev. Novi, višji pragovi zavezanosti – kumulativno nad 1.000 delavci v poslovnem letu IN nad 450.000.000 EUR čistih prihodkov od prodaje (spremenjeni 70.c člen ZGD-1) – se v celoti uporabljajo za poslovno leto, ki se začne v letu 2027 (oddaja 2028). Po ocenah Evropske komisije v zakonodajnem svežnju Omnibus se s temi novimi pragovi število neposrednih zavezancev na ravni EU zmanjšuje za približno 80 %, kotirajoča MSP in podjetja s 500 do 1.000 delavci pod novim pragom pa iz obveznega obsega izpadejo v celoti.
Prehodna izjema za poslovno leto 2026: za poslovno leto, ki se začne v letu 2026 (oddaja 2027), prehodne določbe novele ZGD-1O določajo enoletno razbremenitev tudi za družbe prvega vala: poročila o trajnostnosti niso zavezane pripraviti družbe, katerih čisti prihodki od prodaje ne presegajo 450.000.000 EUR ali katerih povprečno število delavcev v poslovnem letu ne presega 1.000 (zadošča že izpolnjenost enega od obeh pogojev). Od poslovnega leta 2027 dalje pa se uveljavlja redna ureditev spremenjenega 70.c člena, kjer je preseganje obeh pragov (več kot 1.000 delavcev in nad 450 mio EUR čistih prihodkov) določeno kumulativno.
Kadar je družba dolžna pripraviti poročilo o trajnostnosti v skladu s 70.c členom (posamično) ali 70.č členom ZGD-1 (konsolidirano), to poročilo v skladu s 57. členom ZGD-1 obvezno pregleda revizor za dajanje zagotovil o trajnostnosti. Zakon pri tem izrecno določa ključno prožnost: poročilo o trajnostnosti lahko pregleda tudi revizor, ki ni isti kot tisti, ki opravlja pregled preostalih delov letnega poročila (računovodskega in poslovnega poročila), kar podjetjem omogoča izbiro ločenega, specializiranega pooblaščenega revizorja za področje trajnostnosti.
Nasprotno pa podjetja, ki niso (več) neposredni zavezanci, pogosto poročajo prostovoljno – na zahtevo bank, kupcev ali investitorjev – po lažjem standardu VSME za MSP, pri katerem zakonska obveznost revidiranja ne velja. Evropska komisija je standard VSME 30. julija 2025 potrdila s Priporočilom (EU) 2025/1710 (ter Delegirano uredbo (EU) 2026/1560) kot uradno sorazmerno zgornjo informacijsko mejo (t.i. value-chain cap), ki določa obseg podatkov, ki jih zavezanci po CSRD smejo za namene lastnega poročanja zahtevati od MSP v svojih dobavnih verigah (kar pa avtomatično ne posega v ločene zahteve bank ali specifičnih komercialnih pogodb).
Za prvi val, ki poroča že zdaj, velja še delegirana uredba “Quick Fix” (11. julij 2025), ki za poslovni leti 2025 in 2026 dovoljuje izpust več razkritij; EFRAG je za ta namen objavil tudi pregled poenostavljenih podatkovnih točk ESRS v Excelu (Draft List of Datapoints), podrobnosti pa so v članku o evropskih standardih za poročanje o trajnostnosti (ESRS).
Viri: Direktiva (EU) 2025/794 (stop-the-clock); Direktiva (EU) 2026/470 (Omnibus I); ZGD-1 (57., 70.c in 70.č člen); ZGD-1M (Ur. l. RS 102/2024); ZGD-1N (Ur. l. RS 77/2025); ZGD-1O (Ur. l. RS, objava št. 1270/2026, SOP 2026-01-1930, v veljavi od 24. 7. 2026); gov.si, 25. 9. 2025.
Kako poteka poročanje po CSRD?
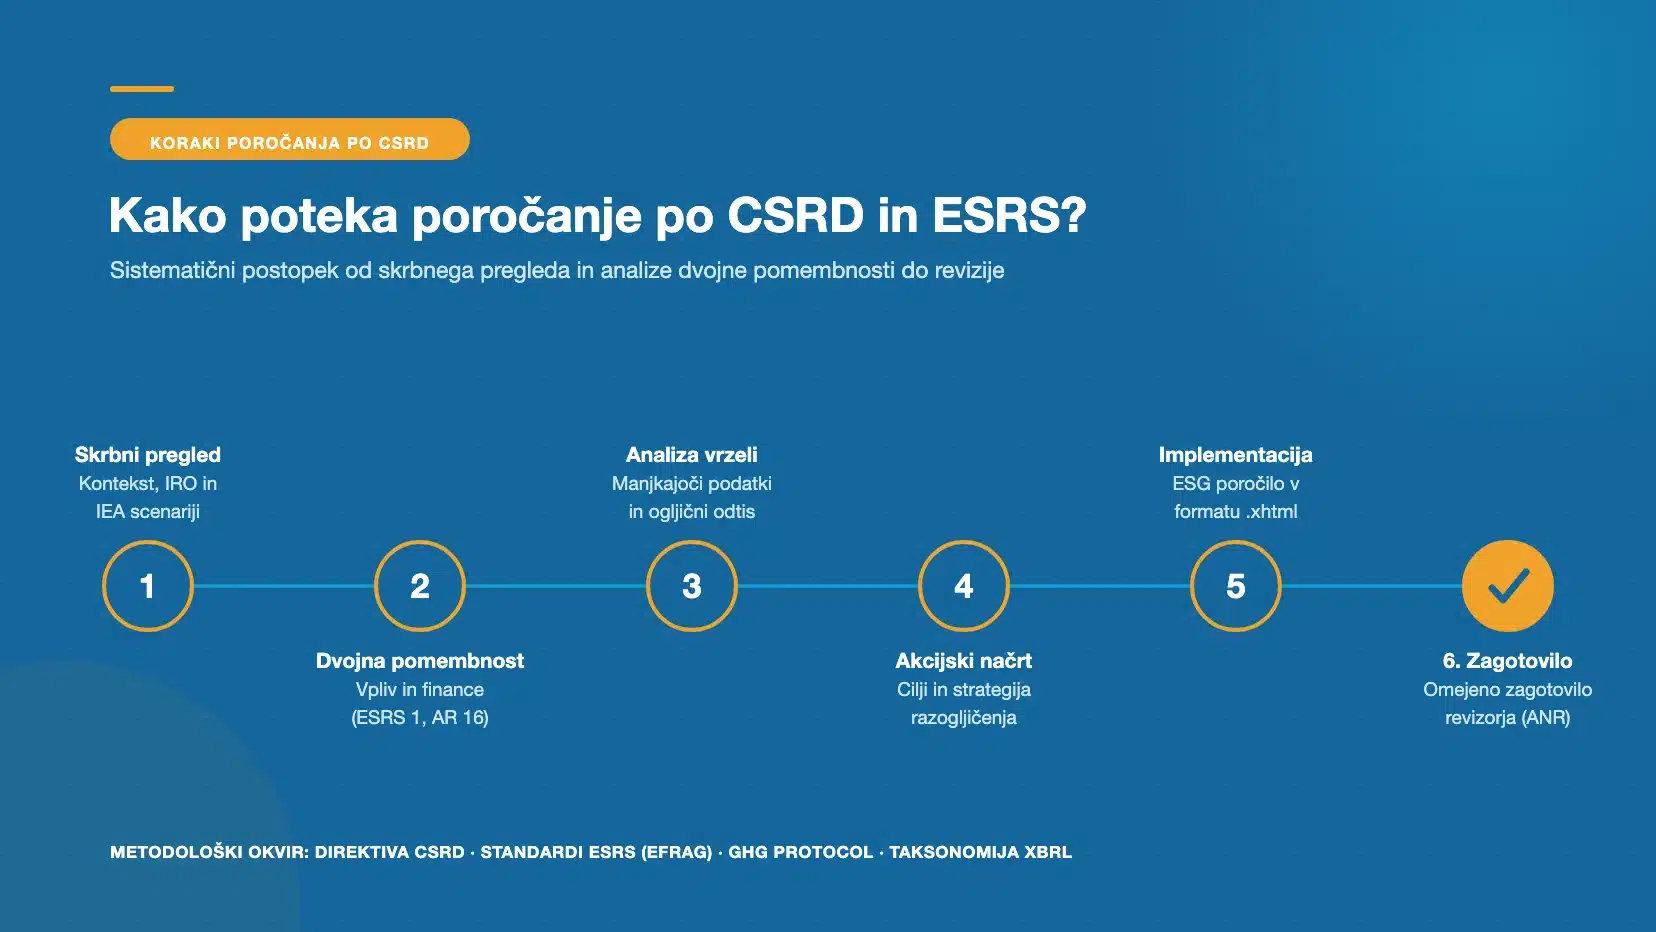
Proces priprave poročila o trajnostnosti je zasnovan kot sistematično zaporedje korakov:
- Skrbni pregled (kontekst organizacije): pregled poslovanja in identifikacija vplivov, tveganj in priložnosti (IRO) v lastnih operacijah in vrednostni verigi.
- Analiza dvojne pomembnosti: določitev, katere teme trajnostnosti so materialne z vidika vpliva in finančne pomembnosti. Podrobneje v članku o analizi dvojne pomembnosti.
- Analiza vrzeli: ugotovitev, kateri podatki za materialne podatkovne točke manjkajo ali so nepopolni (pri sistematičnem pregledu je v pomoč EFRAG-ov seznam podatkovnih točk ESRS v Excelu). Več v prispevku o analizi vrzeli v trajnostnostnem poročanju.
- Akcijski načrt in strategija razogljičenja: ukrepi za zapolnitev vrzeli in merljivi cilji zmanjšanja emisij toplogrednih plinov v CO₂ekv. (GWP100), ki izhajajo iz izračuna ogljičnega odtisa organizacije.
- Implementacija in poročilo: izvedba ukrepov in priprava končnega ESG trajnostnostnega poročila v predpisanem formatu (.xhtml).
- Omejeno zagotovilo revizorja: revizorji izdajo poročilo o poslu z omejenim zagotovilom (limited assurance z negativno formuliranim mnenjem), ki ga v Sloveniji izvajajo pooblaščeni revizorji z veljavnim dovoljenjem, vpisani v register pri Agenciji za javni nadzor nad revidiranjem (ANR). V skladu s 3. točko prvega odstavka 57. člena ZGD-1 lahko to poročilo pregleda tudi revizor, ki ni isti kot tisti, ki opravlja pregled preostalih delov letnega poročila.
Kako ESG ON poenostavi pot do skladnosti
MODULARNA PLATFORMA • TERRA AI
Namesto razpršenih Excel datotek in dragih all-or-nothing svetovalnih projektov spletna aplikacija ESG ON ponuja modularno, vodeno pot: podjetje zakupi le module, ki jih dejansko potrebuje (od analize dvojne pomembnosti in ogljičnega odtisa CCF do VSME modula), AI asistentka Terra bere interne dokumente in samodejno izpolnjuje podatkovne točke, izhodi pa so revizijsko pripravljeni.
Tako proces ostane obvladljiv tudi za manjšo interno ekipo, mikro, mala in srednja podjetja pa lahko za pripravo prostovoljnega poročila izkoristijo tudi ESG Vavčer SPS (do 60 % nepovratnih sredstev oziroma do 9.999,99 EUR) ali izberejo celovito RISO storitev na ključ.
Pogosta vprašanja o direktivi CSRD (FAQ)
Kdo mora poročati po CSRD?
Po uveljavitvi novele ZGD-1O (prenos Direktive (EU) 2026/470 – Omnibus I) so od poslovnega leta 2027 dalje k poročanju o trajnostnosti zavezana velika podjetja in skupine, katerih povprečno število delavcev v poslovnem letu presega 1.000 in katerih čisti prihodki od prodaje presegajo 450.000.000 EUR (70.c člen ZGD-1). Kotirajoča MSP in velika podjetja pod tema pragovoma so iz zakonske obveznosti izvzeta, za poslovno leto 2026 pa velja tudi enoletna prehodna razbremenitev za zavezance prvega vala, katerih prihodki ne presegajo 450 mio EUR ali katerih število delavcev v letu ne presega 1.000.
Kakšna je razlika med CSRD in NFRD?
NFRD je predhodnica z drugačnim naborom zavezancev in manj strukturiranimi razkritji. CSRD predpisuje enotno poročanje po standardih ESRS, analizo dvojne pomembnosti, elektronski format (XHTML ob postopnem uvajanju digitalnega označevanja iXBRL) ter obvezno revizijsko poročilo z omejenim zagotovilom, kar trajnostnostno poročanje formalno postavlja ob bok finančnemu.
Kako se ESRS povezuje s CSRD?
CSRD je zakonodajni okvir, ki določa, katera podjetja morajo poročati, ESRS pa je nabor tehničnih standardov, ki določa, kako in o katerih podatkovnih točkah naj poročajo. Direktiva torej postavlja zakonsko obveznost, standardi pa vsebino in obliko razkritij.
Kaj tvega podjetje, ki ne poroča?
Poleg zakonskih sankcij po ZGD-1 za obvezne zavezance je tveganje za vsa podjetja v dobavnih verigah predvsem poslovno: izguba dobaviteljskih pogodb pri kupcih, ki ESG podatke postavljajo kot pogoj, in slabši pogoji financiranja pri poslovnih bankah.
Pripravite svoje ESG poročilo brez stresa in nepredvidenih stroškov
Ne glede na to, ali potrebujete sodobno programsko orodje za vašo interno ekipo ali celovito izvedbo na ključ, smo v RISO vaša zanesljiva opora. Pišite nam na info@riso.si.