Analiza dvojne pomembnosti (DMA) je postopek, s katerim podjetje določi, katere teme trajnostnosti so zanj materialne – z vidika lastnega vpliva na okolje in družbo (inside-out) ter z vidika finančnega vpliva dejavnikov trajnostnosti na poslovanje (outside-in).
Je izhodišče celotnega poročanja po CSRD: rezultat namreč določi, katere podatkovne točke morate razkriti in katere lahko utemeljeno izpustite. Dobro izvedena analiza prihrani ogromno dela v nadaljevanju, slabo izvedena pa pomeni bodisi nepotrebno poročanje o nematerialnih temah bodisi tveganje revizijskih pripomb zaradi izpuščenih materialnih.
Kaj je analiza dvojne pomembnosti?
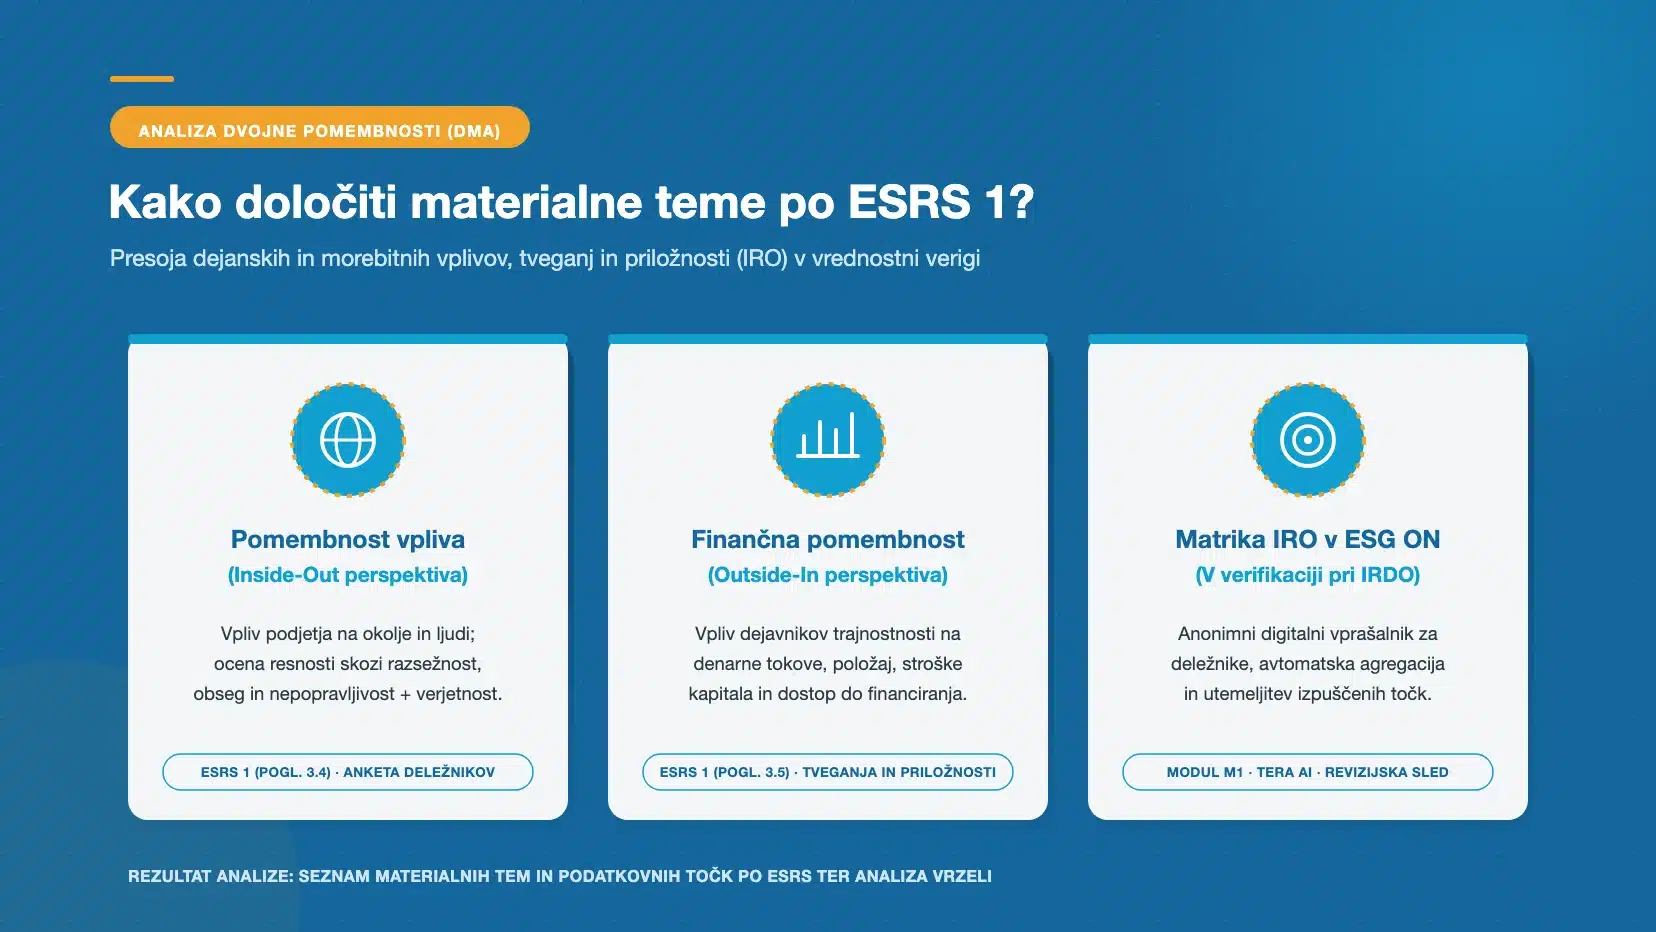
Koncept stoji na dveh stebrih. Pomembnost vpliva (impact materiality) se osredotoča na dejanski ali morebitni vpliv organizacije na okolje in ljudi – od ogljičnega odtisa do vpliva na lokalne skupnosti in delovne pogoje skozi lastne operacije ter vrednostno verigo. Finančna pomembnost (financial materiality) preučuje obratno smer: kako dejavniki trajnostnosti ustvarjajo finančna tveganja in priložnosti ter vplivajo na poslovno uspešnost, denarne tokove in dostop do kapitala (npr. kako fizikalna in prehodna podnebna tveganja ob upoštevanju scenarijev IEA ali IPCC vplivajo na stroške, operativno poslovanje in vrednost premoženja).
Tema je materialna, če je pomembna z vsaj enega od obeh vidikov. Rezultat analize je seznam materialnih vplivov, tveganj in priložnosti (IRO) ter z njimi povezanih podatkovnih točk po standardih ESRS (vključno s tematskim seznamom trajnostnostnih zadev iz dodatka AR 16 v prvotnem sklopu ESRS 1 iz leta 2023).
Zakaj je pomembna?
Brez te analize podjetje ne ve, o čem mora poročati – in poročanje brez nje je ugibanje. Po ESRS morajo biti vse kot materialne prepoznane podatkovne točke razkrite, izpustitev pa je dopustna le z ustrezno utemeljitvijo. Analiza torej hkrati racionalizira poročanje (izpustite nematerialna področja) in ščiti pred revizijskim tveganjem (dokumentirano utemeljite, zakaj posamezna tema ali podatkovna točka ni materialna).
Za poslovodstvo je tu tudi strateška vrednost: analiza pokaže, kateri dejavniki trajnostnosti dejansko vplivajo na poslovni model, kar usmeri vlaganja tja, kjer imajo največji učinek.
Kako poteka analiza dvojne pomembnosti?
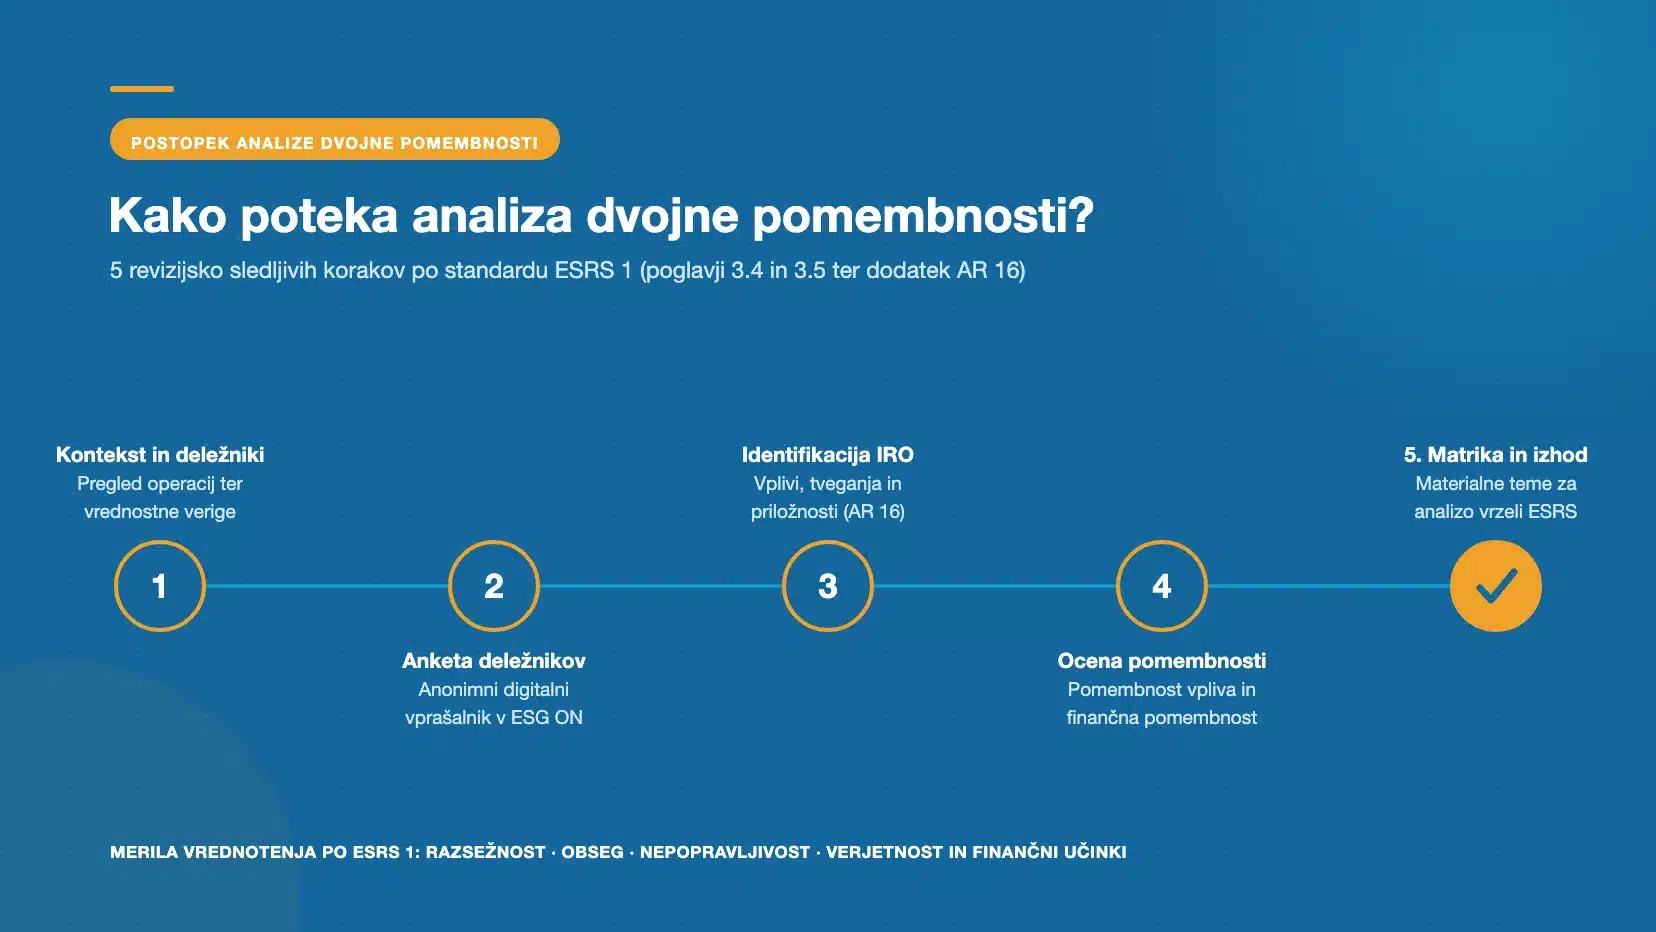
Postopek je sistematičen in dokumentiran za potrebe revizije:
- Razumevanje konteksta organizacije in identifikacija pomembnih internih ter eksternih deležnikov v vrednostni verigi (zaposleni, vodstvo, dobavitelji, kupci, lokalna skupnost).
- Vključevanje deležnikov, najučinkoviteje prek digitalnega anketnega vprašalnika z avtomatskim agregiranjem odgovorov.
- Identifikacija IRO (vplivov, tveganj in priložnosti) vzdolž celotne vrednostne verige.
- Ocena pomembnosti vplivov in finančne pomembnosti s kazalniki za ovrednotenje po ESRS 1.
- Določitev materialnih tem in matrike pomembnosti ter končni pregled in potrditev vodstva.
Kazalniki za ovrednotenje po ESRS 1
Standardi ESRS določajo merila za ovrednotenje, ne pa fiksnih pragovnih vrednosti – te mora metodološko opredeliti in dokumentirati podjetje:
- Pri pomembnosti vpliva (ESRS 1, poglavje 3.4 in EFRAG IG 1):
- Negativni dejanski vplivi: njihova resnost (severity) se ocenjuje izključno na podlagi treh meril: razsežnosti (scale – kako hud je vpliv), obsega (scope – kako razširjen je) in nepopravljivosti (irremediable character – ali in v kolikšnem času je mogoče odpraviti škodo ter vzpostaviti prvotno stanje).
- Negativni morebitni vplivi: ocenjujejo se na podlagi resnosti (razsežnost, obseg, nepopravljivost) ter verjetnosti (likelihood) nastanka; pri vplivih na človekove pravice ima resnost vpliva prednost pred njegovo verjetnostjo.
- Pozitivni dejanski vplivi: ocenjujeta se le razsežnost (kako ugoden je vpliv za okolje ali ljudi) in obseg, medtem ko merilo nepopravljivosti pri pozitivnih vplivih ni relevantno in se ne presoja.
- Pozitivni morebitni vplivi: ocenjujejo se razsežnost, obseg ter verjetnost nastanka.
- Vloga deležnikov: posvetovanje z deležniki služi kot ključni vsebinski vhod in vir dokazov pri presoji resnosti vplivov, ne pa kot fiksna matematična utež. Agregiranje ali povprečenje odgovorov deležnikov ne sme izničiti resnih vplivov na posamezne ranljive skupine ali okolje.
- Pri finančni pomembnosti (ESRS 1, poglavje 3.5): upoštevajo se verjetnost pojava ter obseg potencialnih finančnih učinkov na denarne tokove, razvoj, uspešnost, položaj organizacije, stroške kapitala in dostop do financiranja v kratkoročnem, srednjeročnem in dolgoročnem obdobju.
Vključevanje deležnikov
Anonimni digitalni vprašalnik prinaša dve ključni prednosti pred zbiranjem v Excelu: anonimnost zmanjšuje pristranskost odgovorov, digitalni zajem pa odpravi ročno agregiranje. Vključevanje deležnikov je s tem dokumentirano in revizijsko sledljivo – kar pooblaščeni revizor pri pregledu tudi pričakuje.
Kako poteka analiza v ESG ON
STROKOVNI PREGLED IRDO • TERRA AI
Modul Analiza dvojne pomembnosti (M1) v aplikaciji ESG ON vodi skozi vse stopnje postopka in ga sproti dokumentira. Deležniki se vključijo prek anonimnega digitalnega vprašalnika z avtomatskim agregiranjem, AI asistentka Terra pa iz internih dokumentov argumentira navedene vplive in pripravi revizijsko sled.
Metodološki model aplikacije je v postopku neodvisnega strokovnega pregleda pri inštitutu IRDO (Inštitut za razvoj družbene odgovornosti) za potrditev skladnosti strukture postopka s smernicami EFRAG. Rezultat je seznam materialnih tem in podatkovnih točk, pripravljen za naslednji korak – analizo vrzeli in izračun ogljičnega odtisa organizacije.
Pogosta vprašanja o analizi dvojne pomembnosti (FAQ)
Ali mora analizo dvojne pomembnosti opraviti vsako podjetje?
Obveznost izhaja iz statusa zavezanca po CSRD (ZGD-1). Velika zavezana podjetja morajo oceniti pomembnost po obeh oseh, MSP-ji, ki poročajo po prostovoljnem standardu VSME, pa polne analize dvojne pomembnosti ne potrebujejo (uporabijo načelo "če je uporabno"). Kljub temu analizo dvojne pomembnosti banke in veliki kupci v dobavnih verigah pogosto pričakujejo kot dokaz strateškega obvladovanja tveganj.
Po čem se “dvojna” pomembnost razlikuje od navadne?
Klasična finančna pomembnost gleda le, kako dejavniki trajnostnosti vplivajo na finančni položaj podjetja (outside-in). Dvojna pomembnost doda še drugo smer – kako podjetje vpliva na okolje in ljudi (inside-out). Tema je materialna, če je pomembna z vsaj ene od obeh strani.
Kako pogosto je treba analizo ponoviti?
Analiza ni enkratno dejanje. Ponovi oziroma posodobi se ob pomembnih spremembah poslovnega modela, vrednostne verige ali zunanjega okolja, sicer pa se pregled ustreznosti izvede v vsakem rednem poročevalskem ciklu, da seznam materialnih tem ostane aktualen.
Kaj je končni rezultat analize dvojne pomembnosti?
Seznam materialnih IRO in z njimi povezanih podatkovnih točk po ESRS, matrika dvojne pomembnosti ter dokumentirana revizijska sled vključevanja deležnikov in utemeljitev izpuščenih tem – kar služi kot temelj za vsa nadaljnja razkritja v ESG poročilu.
Pripravite svoje ESG poročilo brez stresa in nepredvidenih stroškov
Ne glede na to, ali potrebujete sodobno programsko orodje za vašo interno ekipo ali celovito izvedbo na ključ, smo v RISO vaša zanesljiva opora. Pišite nam na info@riso.si.